
La diferencia entre ahorro e inversión que la mayoría confunde
«Ya empecé a ahorrar» y «ya empecé a invertir» suenan parecidos, pero describen dos comportamientos financieros con objetivos, plazos y riesgos completamente distintos. Confundirlos no es solo un error de vocabulario: significa dejar dinero sobre la mesa que, con el paso de los años, termina siendo una diferencia considerable.
Ahorrar: proteger, no hacer crecer
Ahorrar es reservar una parte del ingreso para usarla en el futuro, priorizando la seguridad y el acceso inmediato al dinero por sobre cualquier ganancia. Con el ahorro siempre se tiene la misma cantidad de dinero (o casi la misma, si el instrumento paga algo de interés) — no hay pérdida, pero tampoco hay crecimiento real. Su función no es generar riqueza: es estar disponible cuando aparece un imprevisto o una meta de corto plazo.
Invertir: asumir riesgo para hacer crecer el dinero
Invertir implica renunciar a una parte del dinero disponible hoy a cambio de recibirlo de vuelta en el futuro, junto con un rendimiento. A diferencia del ahorro, acá sí existe la posibilidad de ganar más — pero también la de perder parte de lo invertido, según detalla Stori Card en su comparación entre ambos conceptos. Cuanto mayor el riesgo asumido, mayor suele ser también el rendimiento esperado, aunque nunca garantizado.
El costo silencioso de solo ahorrar
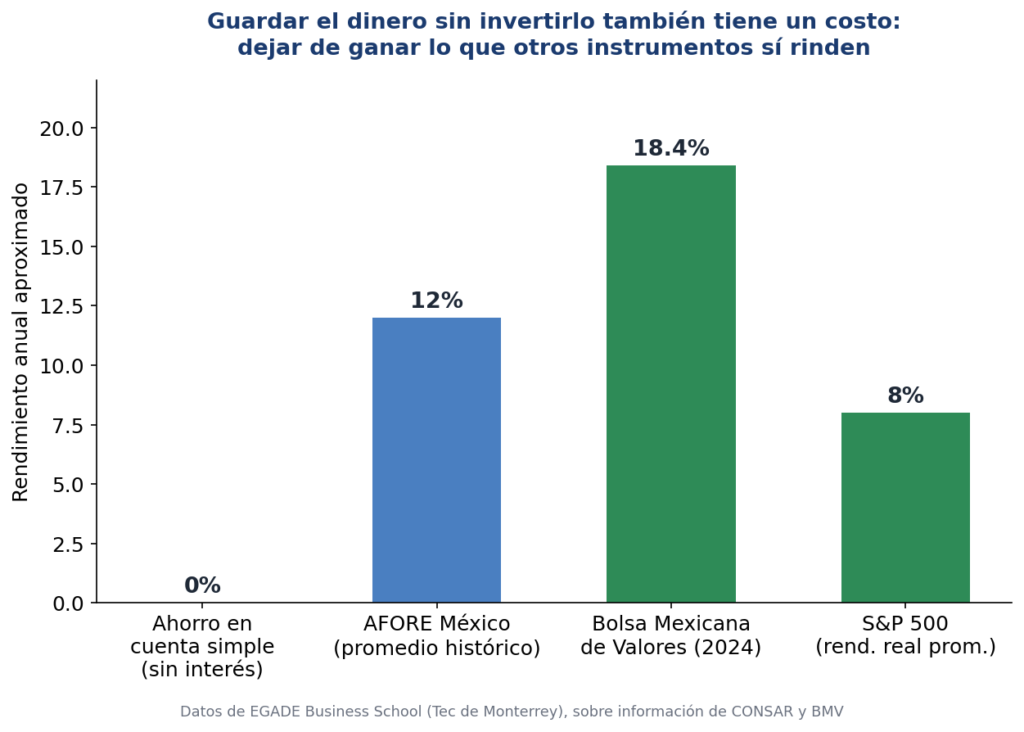
Acá está el punto que casi nadie explica con números: dejar todo el dinero en ahorro también tiene un costo, aunque no se sienta como tal. Un profesor de Economía y Finanzas de EGADE Business School, del Tecnológico de Monterrey, lo resume así en un análisis publicado por la escuela de negocios: ahorrar dinero sin obtener ningún interés implica que ese dinero pierde valor con el tiempo, mientras que invertir genera un beneficio a cambio de asumir el riesgo.
El mismo análisis cita un dato revelador: en el estudio The National Study of Millionaires, de la consultora Ramsey Solutions, con información de cerca de 10.000 millonarios en Estados Unidos, 8 de cada 10 generaron su riqueza a través de la inversión en su plan de retiro, no solamente ahorrando.
En México, agrega el mismo autor, el rendimiento promedio histórico de las AFORE ronda el 12% anual, y la Bolsa Mexicana de Valores rindió 18,4% en 2024 — muy por encima de lo que cualquier cuenta de ahorro sin interés puede ofrecer.
Entonces, ¿cuál usar?
Ninguno reemplaza al otro; cada uno responde a una pregunta distinta:
- ¿Para qué se necesita este dinero? Si la respuesta es un imprevisto o una meta a menos de un año, corresponde ahorro. Si es una meta a varios años vista (retiro, una propiedad, la educación de alguien), corresponde inversión.
- ¿Se puede perder parte de este dinero sin que afecte la estabilidad económica? Si la respuesta es no, ese dinero va a ahorro. Recién lo que sobra después de cubrir lo esencial y el fondo de emergencia debería considerarse para invertir.
- ¿Cuánto tiempo puede quedarse quieto? A mayor plazo disponible, mayor margen para asumir el riesgo de una inversión y esperar a que se recupere de una caída temporal.
Este video resume ambos conceptos con ejemplos concretos, incluyendo cuánto conviene tener ahorrado según la edad: Cómo ahorrar e invertir bien, sin perder dinero y sin complicaciones.
El orden que sí importa
Ahorrar primero, invertir después — ese orden no es arbitrario. Sin un colchón de ahorro, cualquier caída temporal en una inversión puede obligar a vender en el peor momento posible, justo cuando los precios están más bajos.
Primero se construye la base (el fondo de emergencia, un ahorro de corto plazo), y recién sobre esa base tiene sentido asumir el riesgo de hacer crecer el resto. Ahorrar sin nunca invertir deja dinero sobre la mesa; invertir sin haber ahorrado antes deja a cualquiera expuesto al peor momento para necesitar ese dinero.
Foto de Mathieu Stern en Unsplash