
60% de los argentinos tiene deudas que no puede pagar
Casi 6 de cada 10 argentinos reconocen haber contraído deudas que no pueden pagar. El dato no viene de una encuesta de humor social ni de un relevamiento aislado.
Lo confirmó el director de Aresco, Federico Aurelio, en una nota de La Nación, como parte de un fenómeno que él mismo describe como un «desacople»: la macroeconomía muestra señales de mejora, pero esa mejora todavía no llega al bolsillo de la mayoría de los hogares.
El número que resume la contradicción
El Índice de Confianza del Consumidor de la Universidad Torcuato Di Tella permite ver esta brecha con una precisión poco habitual, porque mide por separado cómo perciben los argentinos la macroeconomía y cómo sienten su propia situación.
En agosto de 2026, el componente de Situación Macroeconómica subió 3,06% respecto al mes anterior. En cambio, el componente de Situación Personal cayó 3,31%, y la disposición a comprar bienes durables —autos, electrodomésticos, muebles— se desplomó 4,03%.
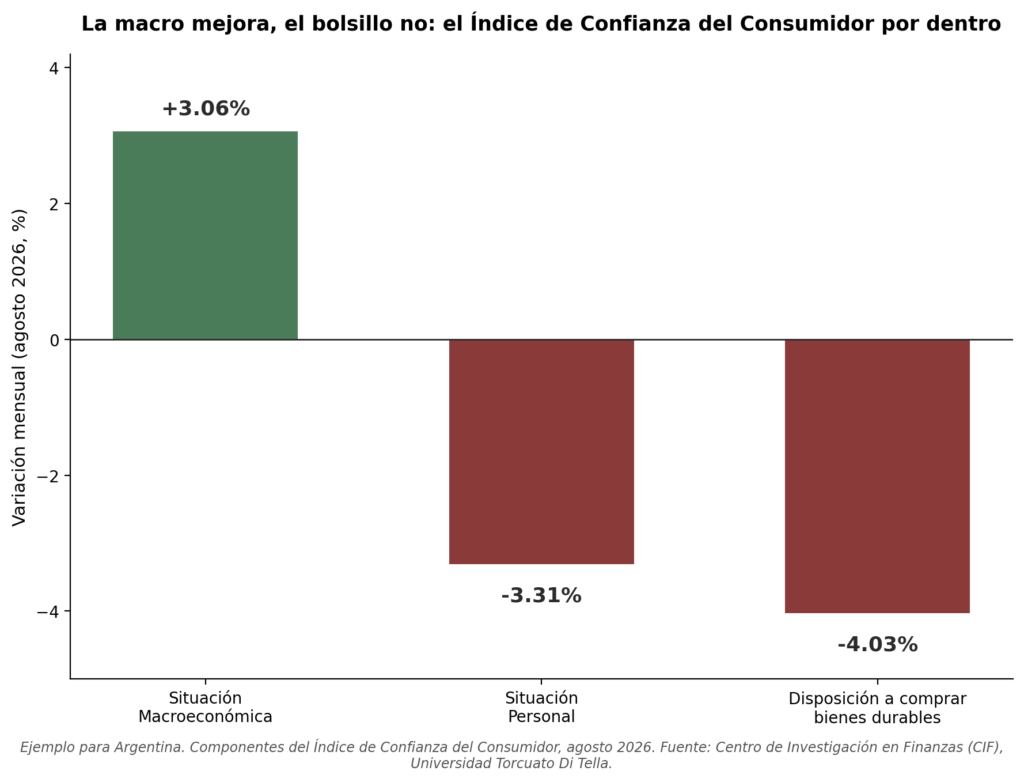
Son tres números que describen la misma economía desde ángulos opuestos: uno mejora, los otros dos empeoran, y los tres son ciertos al mismo tiempo.
De dónde sale la deuda, y para qué se usa
El endeudamiento dejó de ser algo excepcional para convertirse en parte de la rutina financiera de buena parte de los hogares. Según un informe del Instituto de Estadísticas y Tendencias Sociales y Económicas (IETSE), citado por elDiarioAR, el 92,3% de los hogares argentinos registra algún tipo de deuda, y casi nueve de cada diez de esas obligaciones se encuentran impagas o incumplidas. El destino del crédito es la parte más reveladora: el 62,5% del uso de tarjetas de crédito se destina a la compra de alimentos, no a consumos extraordinarios.
El mismo informe detectó un deterioro que avanza mes a mes: en agosto, el 28,4% de los hogares endeudados acumulaba más de tres deudas simultáneas, frente al 23,5% de marzo y apenas el 12% de mayo de 2025. Y un dato que conecta directamente con la capacidad de sostener ese endeudamiento: el 44% de los hogares ya destina más de la mitad de sus ingresos mensuales solo a pagar deudas, cuando en marzo esa proporción era del 38%.
Por qué la recuperación tarda en sentirse
Ninguno de los especialistas consultados niega que la macroeconomía esté mejorando. La discusión es sobre los tiempos y sobre qué tan genuina es esa mejora. El director general para el Cono Sur de NielsenIQ, Arthur de Oliveira, advierte que el consumo hoy se encuentra al 80% de los niveles de 2017, el mejor año de la última década, y no espera una recuperación completa antes de 2028.
El director general de Worldpanel by Numerator, Esteban Cagnoli, señala además una «trampa matemática» a tener en cuenta en los próximos meses: cualquier mejora que se registre hacia fin de año se va a comparar contra una base de 2025 particularmente baja, así que un crecimiento interanual podría reflejar simplemente la recuperación de terreno perdido, no una expansión real del consumo.
Cómo cambió la forma de comprar
Frente a esta presión, los hábitos de consumo ya se transformaron. El CEO de Consultora W, Guillermo Oliveto, describe el momento como de «extrema asertividad»: cada compra se piensa más, y el precio dejó de ser el único criterio de decisión —ahora se pondera junto con calidad, duración y funcionalidad—. En sus palabras, los consumidores argentinos «pasaron de fingir demencia a pregonar coherencia».
Ese cambio también se nota en dónde compra la gente. Según explica Cagnoli, hay una migración hacia comercios de cercanía —almacenes y autoservicios— no por comodidad, sino como estrategia deliberada para evitar la tentación de un carrito grande de supermercado y así limitar el gasto total.
En paralelo, el comercio electrónico crece a tasas de doble dígito, cercanas al 35% anual, incluso en categorías que hasta hace poco se compraban casi exclusivamente en el local físico.
El límite de la paciencia
Para Federico Aurelio, el respaldo social a la actual gestión económica funciona hoy como «una apuesta a un rumbo, no una ratificación de resultados» —es decir, la gente todavía confía en que las cosas van a mejorar, más que estar viendo esa mejora reflejada en su día a día—.
Esa paciencia, advierte, no es ilimitada: si el empleo y el ingreso disponible tardan demasiado en recuperarse, el respaldo podría empezar a resquebrajarse, particularmente entre los sectores de menores ingresos, que son los que hoy sostienen el nivel más alto de endeudamiento relativo a sus ingresos.
Mientras tanto, la fotografía completa exige mirar dos series de datos a la vez, no una sola. Los indicadores macroeconómicos —inflación, riesgo país, actividad general— pueden seguir su curso de mejora. Pero mientras el 44% de los hogares siga destinando más de la mitad de su ingreso a pagar deudas ya contraídas, ese progreso macro va a seguir sintiéndose, para la mayoría, como una noticia de otro país.
Un patrón que trasciende fronteras
Esta tensión entre «la macro mejora» y «el bolsillo no lo siente» no es exclusiva de Argentina. La misma brecha entre indicadores generales y la experiencia cotidiana de los hogares aparece, con matices propios, en otros países de la región cuando una variable macro se mueve favorablemente sin que ese movimiento alcance de manera pareja a todos los sectores de la población.
La diferencia está en los mecanismos concretos —tipo de cambio, tasas de interés, inflación de servicios—, pero el patrón de fondo se repite: los promedios estadísticos pueden mejorar mientras la experiencia mediana, la de la mayoría de los hogares, sigue estancada o incluso empeora.
Entender esa distinción no es un ejercicio abstracto. Sirve para leer con más criterio cualquier anuncio de «la economía mejora»: la pregunta que realmente importa no es si el promedio sube, sino qué porcentaje de los hogares está efectivamente sintiendo esa mejora en su propio presupuesto mensual.
Foto de Gustavo Sánchez en Unsplash