
Por qué los hispanos en EE.UU. están posponiendo comprar casa o auto
A principios de 2026, casi 7 de cada 10 hispanos en Estados Unidos esperaban que su situación financiera mejorara este año. Hoy esa cifra apenas roza el 58%. No es pesimismo sin fundamento: es la conclusión lógica de una cuenta que miles de familias hacen cada mes y que, sistemáticamente, no cierra.
La matemática que no cuadra
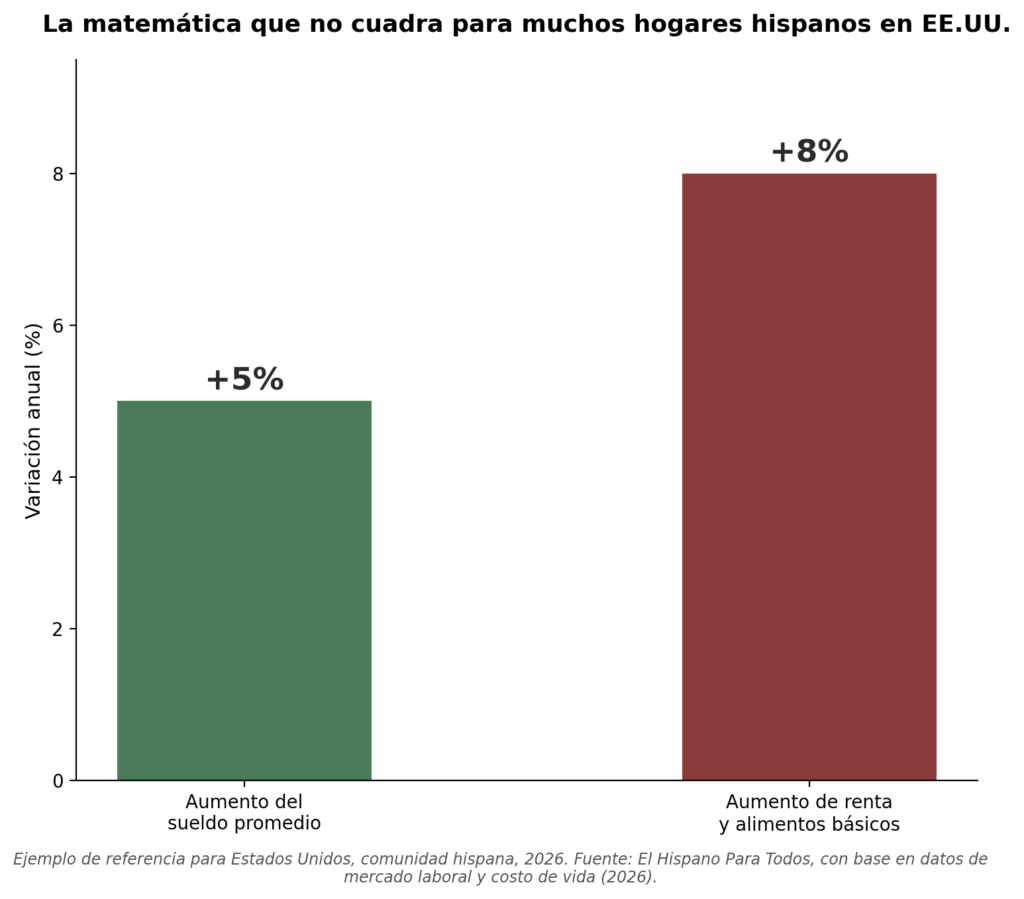
El problema se puede resumir en dos números. El sueldo promedio de un hogar hispano subió alrededor de un 5% este año. La renta y los alimentos básicos, en cambio, subieron cerca de un 8%, según reportó El Hispano Para Todos.
Cuando los gastos crecen más rápido que el ingreso, cualquier plan de ahorro para una compra grande —una casa, un auto— empieza a competir con las necesidades básicas del mes, y casi siempre pierde.
Una encuesta del Intelligence Center de My Code, citada por Univision, confirma que esta tensión ya es la principal preocupación de la comunidad: el costo de los bienes básicos aparece primero (34%), seguido de la dificultad para alcanzar estabilidad financiera (28%) y la asequibilidad de la vivienda (27%).
Vivienda: la barrera se movió, no desapareció
El indicador más directo viene de la propia industria inmobiliaria. Según cifras de la National Association of Hispanic Real Estate Professionals (NAHREP), solo el 42% de los hispanos considera que 2026 es un buen año para comprar vivienda —una caída importante frente al optimismo de años anteriores—. No es un problema de falta de interés: es un problema de acceso.
El ingreso anual necesario para calificar por una casa promedio ya supera los 100.000 dólares en varios mercados clave, un umbral que deja fuera a buena parte de las familias que hace apenas unos años sí podían aspirar a comprar.
Por qué también se frena la compra de autos
El mismo patrón se repite con los vehículos, aunque por una razón algo distinta: el costo del financiamiento. Con los préstamos para autos nuevos por encima del 9% de interés, solo el 35% de los latinos planea comprar un vehículo este año.
La diferencia entre financiar un auto al 4% (una tasa habitual hace pocos años) y al 9% actual puede sumar miles de dólares extra a lo largo del préstamo —dinero que, en la práctica, sale del mismo presupuesto ya ajustado por la renta y la comida.
El costo de vivienda pesa más sobre los hogares hispanos que sobre el promedio
Hay un dato que ayuda a entender por qué comprar se siente tan lejano para tantas familias, más allá de si «quieren» o no dar el paso. Según datos del Harvard Joint Center for Housing Studies, citados por Al Día News, el 49% de todos los arrendatarios en Estados Unidos destinan más del 30% de sus ingresos solo a vivienda y servicios —el umbral que los economistas consideran «carga excesiva».
Entre los hogares hispanos que rentan, ese porcentaje sube a más del 53%. Cuando más de la mitad del ingreso ya está comprometido antes de pensar en ahorrar, juntar el enganche para una casa deja de ser una cuestión de disciplina y se convierte en una cuestión de matemática pura.
Lo que está en juego más allá de la casa y el auto
La misma investigación de Al Día News documenta un efecto secundario menos visible: familias que reducen o directamente pausan el envío de remesas a sus países de origen para poder sostener la renta local.
No es una decisión que se toma con facilidad —muchas veces implica renegociar, al menos temporalmente, un compromiso económico con la propia familia en otro país—, pero refleja cómo la presión de la vivienda en Estados Unidos termina afectando decisiones financieras a miles de kilómetros de distancia.
Un matiz importante: no es una tendencia pareja
Vale la pena aclarar que esta desaceleración no borra un dato de fondo: los hogares hispanos siguen siendo, en números absolutos, uno de los grupos que más está impulsando la propiedad de vivienda en el país.
Según el reporte 2025 de NAHREP citado por El Diario NY, los hogares hispanos propietarios aumentaron en 441.000 durante el último año medido, alcanzando un récord de 10,2 millones. Sin el aporte hispano, el número total de propietarios en Estados Unidos habría caído.
Esto significa que el freno actual no es una retirada generalizada del mercado, sino una pausa más cautelosa dentro de una tendencia de crecimiento que sigue siendo real, especialmente entre inmigrantes con más de una década de residencia en el país, que suelen llegar con más efectivo ahorrado para el enganche.
Tres movimientos que sí están al alcance
Ninguna estrategia personal resuelve las tasas de interés ni el precio de la vivienda, pero hay margen de acción real dentro de ese contexto:
- Auditar los gastos pequeños y recurrentes. Suscripciones sin usar, comidas fuera de casa, servicios duplicados —son la parte del presupuesto donde sí hay control directo, aunque el impacto individual parezca menor.
- Priorizar el fondo de emergencia antes que el enganche. Contar con algunos meses de gastos básicos cubiertos da margen para no tener que endeudarse ante un imprevisto, justo cuando cada dólar ya está comprometido.
- Evitar crédito de consumo mientras las tasas sigan altas. Financiar compras no esenciales a las tasas actuales significa pagar considerablemente más que el precio de etiqueta con el tiempo.
Posponer no es lo mismo que renunciar
Nada de esto significa que comprar casa o auto haya dejado de ser posible para la comunidad hispana en Estados Unidos —de hecho, los hogares hispanos siguen siendo uno de los motores más fuertes del mercado de vivienda del país en términos absolutos—.
Lo que cambió es el ritmo: más familias están esperando el momento correcto en lugar de forzar una compra que no cierra en el presupuesto. Esa pausa, aunque genere ansiedad, suele ser la decisión financiera más sensata cuando la matemática básica —lo que entra versus lo que sale— todavía no da tregua.
Foto de Tierra Mallorca en Unsplash