
Cómo invertir por primera vez, sin importar en qué país vivas
Este artículo tiene fines educativos e informativos. No constituye asesoría financiera personalizada ni recomienda ningún bróker, activo o producto de inversión en particular. Antes de invertir, cada persona debería evaluar su propia situación y, si lo considera necesario, consultar con un asesor financiero matriculado en su país.
Invertir suena a algo reservado para quien ya tiene mucho dinero, pero esa idea quedó desactualizada hace tiempo. Muchas instituciones financieras redujeron sus montos mínimos a apenas unos dólares, y el verdadero punto de partida no es cuánto capital hay disponible, sino entender un puñado de conceptos básicos antes de mover el primer peso, dólar o euro.
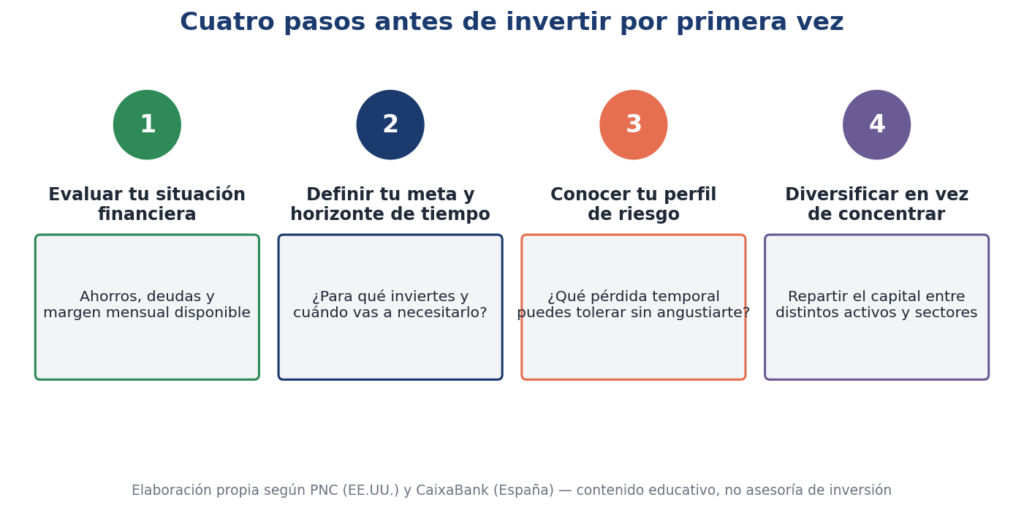
Paso 1: evaluar la situación financiera actual
Antes de pensar en qué invertir, conviene hacer un diagnóstico honesto: cuánto hay ahorrado, a cuánto ascienden las deudas, y qué margen deja el presupuesto mensual. Según la guía de PNC sobre cómo empezar a invertir, este análisis no solo aclara cuánto dinero hay realmente disponible para invertir, sino que también suele revelar oportunidades para liberar más flujo de caja, como saldar deudas costosas antes de destinar dinero a otra cosa.
Paso 2: definir la meta y el horizonte de tiempo
¿Para qué se está invirtiendo? Puede ser la jubilación, la cuota inicial de una vivienda, o simplemente hacer crecer un capital sin un destino específico todavía. La respuesta importa porque determina el tipo de cuenta o instrumento más adecuado: el dinero que se necesita en un año no debería estar expuesto al mismo riesgo que el dinero que no se va a tocar en veinte.
Paso 3: conocer el propio perfil de riesgo
Toda inversión puede perder valor en algún momento, y la pregunta central es cómo reaccionaría cada persona ante eso. CaixaBank lo resume con una pregunta simple en su guía sobre diversificación: ¿qué pérdida se está dispuesto a asumir sin perder la tranquilidad? Hay quien prioriza la seguridad por sobre el rendimiento, y quien prefiere asumir más riesgo a cambio de un potencial mayor — ninguna de las dos posturas es incorrecta, pero cada una exige una estrategia distinta.
También importa cuánto representa el monto a invertir sobre el patrimonio total: no es lo mismo arriesgar una parte pequeña de los ahorros que una porción considerable de todo lo que se tiene.
Paso 4: diversificar en vez de concentrar
«No pongas todos los huevos en la misma cesta» resume en una frase la idea central de la diversificación. Invertir todo el capital en un solo activo hace que el resultado dependa por completo de esa única apuesta; repartirlo entre distintas industrias, geografías y tipos de activo reduce el riesgo, porque una mala noticia en un sector no arrastra el resto de la cartera.
La forma más simple de diversificar sin tener que elegir activo por activo es a través de fondos de inversión o fondos cotizados (ETF), que agrupan muchas inversiones distintas en un solo instrumento gestionado profesionalmente.
Un vocabulario mínimo para no perderse
- Acciones: una participación en una empresa, con derecho a una porción de sus ganancias.
- Bonos: un préstamo que se le hace a un gobierno o una empresa, a cambio de un interés fijo.
- Fondos mutuos y ETF: canastas que agrupan varias inversiones distintas, gestionadas por profesionales o replicando un índice de mercado.
- Cuentas de retiro con ventajas fiscales: vehículos específicos para el ahorro de largo plazo, con reglas y beneficios que varían mucho según el país — desde un 401(k) en Estados Unidos hasta un plan de pensiones en España o una AFORE en México.
No invertir en lo que no se entiende
Esta es, quizás, la regla más simple de todas: si un producto financiero no se entiende del todo, la respuesta correcta es preguntar hasta entenderlo, no invertir de todas formas por miedo a perderse una oportunidad. Ningún activo, por más de moda que esté, vale el riesgo de comprometer dinero en algo que no se comprende.
El primer paso real no es elegir dónde invertir
Antes de comparar brokers, aplicaciones o activos puntuales, el trabajo real está en los cuatro pasos de arriba: sin claridad sobre la propia situación, la meta, el horizonte de tiempo y la tolerancia al riesgo, cualquier elección posterior se construye sobre una base débil.
Esa base, además, incluye algo que suele quedar afuera de esta conversación: contar con un fondo de emergencia antes de invertir, para no tener que vender en el peor momento si aparece un imprevisto.
Los próximos artículos de esta sección van a profundizar en opciones concretas para cada país — pero esta base conceptual es la misma sin importar dónde se viva ni en qué moneda se invierta.
Foto de Austin Distel en Unsplash