
Guía para construir historial crediticio en EE.UU. desde cero
Llegar a Estados Unidos con años de buen comportamiento financiero en el país de origen no sirve de nada frente al sistema estadounidense: ese historial simplemente no viaja.
El puntaje de crédito, conocido como FICO, se construye desde cero dentro de Estados Unidos, sin importar cuántos años de tarjetas pagadas a tiempo haya en México, Colombia, Argentina o cualquier otro país — la misma lógica que ya se explicó sobre por qué rechazan un crédito a quien nunca debió nada, pero aplicada ahora a un cambio de país en vez de a una primera solicitud.
Por qué el historial no se traslada
El puntaje FICO se genera a través de tres agencias de crédito —Equifax, Experian y TransUnion— que arman un archivo dentro del sistema estadounidense en particular. No existe conexión automática con los burós de crédito de otros países, así que cualquier persona recién llegada empieza literalmente en cero, sin importar su comportamiento financiero previo.
Hay una excepción parcial: Nova Credit, un buró de crédito transfronterizo citado por LCR Capital, puede traducir el historial crediticio extranjero al formato estadounidense y compartirlo con comercios al solicitar tarjetas o préstamos, para quienes provienen de un grupo específico de países (entre ellos México, Brasil, India y República Dominicana). Fuera de esa opción puntual, el camino es empezar de nuevo.
Las opciones más comunes para empezar
- Tarjeta de crédito garantizada. Requiere un depósito en efectivo que funciona como límite de crédito — depositando $300, ese es el límite disponible. No verifica historial previo, así que es la puerta de entrada más habitual para quien no tiene nada construido todavía.
- Convertirse en usuario autorizado. Un familiar o persona de confianza con buen crédito puede agregar a alguien como usuario autorizado en su tarjeta. La actividad de esa cuenta se refleja en el historial de la persona agregada, aunque conviene acordar de antemano cómo se va a usar la tarjeta y quién cubre cada gasto.
- Abrir una relación con un banco. Tener una cuenta corriente o de ahorro activa, bien administrada, demuestra estabilidad financiera y suele facilitar la aprobación de productos crediticios más adelante.
- Pagar renta que se reporte a los burós. Algunos arrendadores aceptan informar los pagos puntuales de alquiler a las agencias de crédito — vale la pena preguntar directamente si esa opción existe antes de firmar un contrato.
Qué identificación hace falta
No es obligatorio tener número de Seguro Social (SSN) para acceder a estas opciones. Según detalla Remitly en su guía para inmigrantes, muchas solicitudes de tarjeta de crédito aceptan el Número de Identificación Personal del Contribuyente (ITIN) como alternativa válida.
De qué depende el puntaje una vez que empieza a construirse
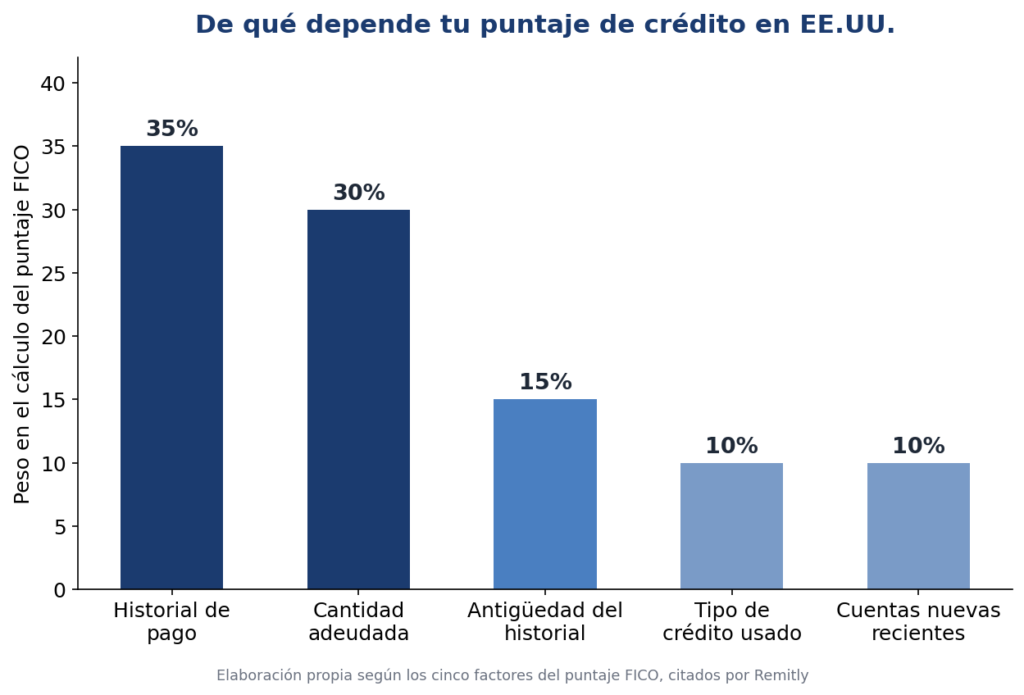
El puntaje FICO se calcula con cinco factores, y no todos pesan lo mismo. El historial de pago (si se paga a tiempo o no) y la cantidad adeudada respecto al límite disponible representan, juntos, dos tercios del cálculo total. La antigüedad del historial, el tipo de crédito usado y la cantidad de cuentas nuevas abiertas recientemente completan el resto. Esto explica por qué mantener bajo el uso del límite disponible y nunca atrasarse en un pago son, con diferencia, los dos hábitos que más impactan el resultado.
Para ver estos mismos conceptos explicados por una asesora financiera, con ejemplos aplicados a la experiencia de quien recién llega al país, este video repasa cómo lograr crédito en Estados Unidos siendo inmigrante.
Cuánto tarda, en la práctica
No hay un atajo real: construir un historial sólido lleva tiempo, generalmente entre seis meses y un año para tener un primer puntaje visible, y más tiempo todavía para acceder a productos con mejores condiciones. La paciencia y la constancia en el pago puntual pesan más que cualquier truco puntual.
Empezar de cero no es un retroceso
El historial financiero construido en el país de origen no desaparece — simplemente no es la moneda que usa el sistema estadounidense. Entender esto desde el principio evita la frustración de sentir que todo el esfuerzo anterior no sirvió de nada: no sirvió acá, pero eso no invalida la disciplina financiera que ya existía. Aplicar esa misma disciplina dentro del nuevo sistema, desde el primer mes, es lo que determina qué tan rápido se recupera el terreno.
Este artículo tiene fines educativos e informativos. No constituye asesoría financiera, legal ni migratoria. Para decisiones específicas sobre productos financieros o trámites migratorios, conviene consultar con un profesional matriculado en Estados Unidos.