
La tarjeta correcta para cada tipo de compra, explicado simple
Usar siempre la misma tarjeta —sea cual sea el motivo— deja sobre la mesa protecciones y ventajas que la otra opción sí ofrece. La diferencia de fondo entre débito y crédito no es solo de dónde sale el dinero: es de qué tan protegida queda cada compra según el momento en que se paga.
Cómo funciona cada una, sin vueltas
Con la tarjeta de débito, el dinero sale directo de la cuenta bancaria en el momento de la compra: solo se puede gastar lo que realmente hay disponible. Con la tarjeta de crédito, el banco adelanta ese dinero y la persona lo devuelve después, en la fecha de corte, con o sin intereses según si paga el total o no.
Cuándo el débito gana
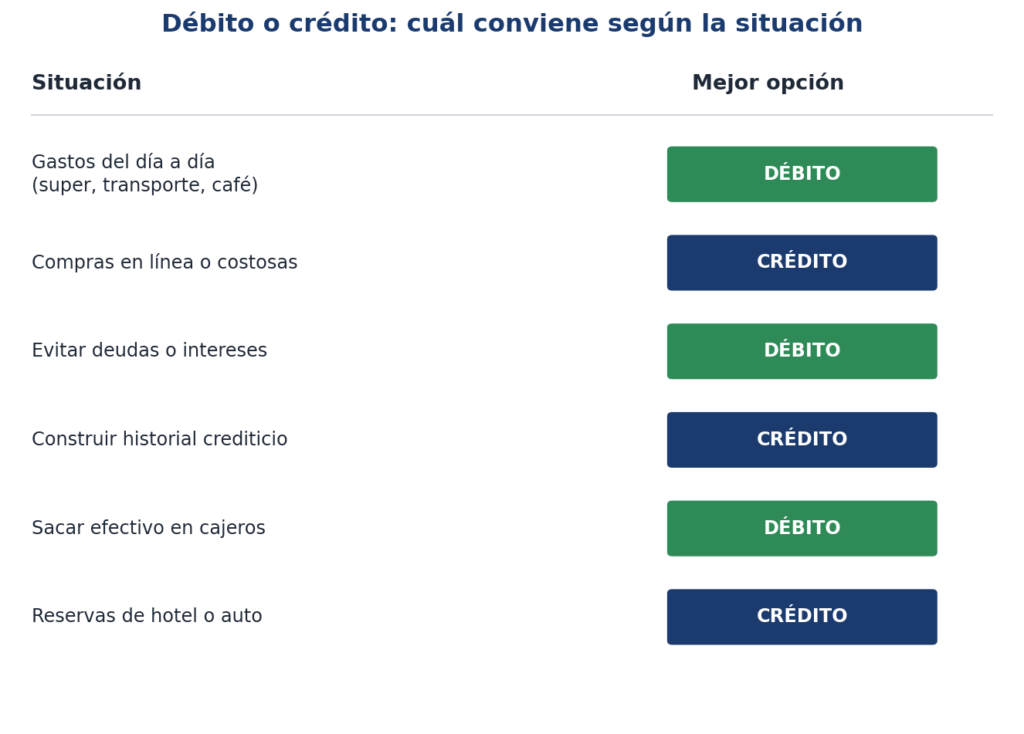
- Gastos del día a día. Supermercado, transporte, café: la tarjeta de débito mantiene el control del presupuesto sin riesgo de generar deuda.
- Evitar intereses por descuido. No hay fecha de corte que olvidar ni límite que exceder — lo que no está en la cuenta, simplemente no se puede gastar.
- Sacar efectivo. Los cajeros cobran comisión con cualquiera de las dos tarjetas, pero un adelanto de efectivo con tarjeta de crédito además genera intereses desde el primer día, algo que el débito no hace.
Cuándo el crédito gana
Acá está el matiz que casi nadie explica bien: el crédito no es «gastar dinero que no se tiene», es una herramienta de protección cuando se usa con disciplina. Según resume Principal Financial Group México, pagar con crédito y liquidar el total en la fecha de corte equivale a pedir dinero prestado gratis por hasta 50 días — sin pagar ni un peso de interés.
Además del componente financiero, hay un tema de protección real: PNC detalla en su comparativa que la mayoría de las tarjetas de crédito ofrecen garantía de compra y cobertura de responsabilidad cero ante fraude.
Si el número de la tarjeta se ve comprometido en una compra en línea, los delincuentes solo pueden tocar el límite de la tarjeta de crédito, dinero que probablemente se recupera tras la investigación. Con débito, el riesgo es distinto: pueden vaciar la cuenta bancaria en minutos, y el dinero queda indisponible mientras se resuelve el reclamo.
Por eso, para compras costosas, reservas de hotel o auto de alquiler, y prácticamente cualquier compra en línea, el crédito suele ofrecer una capa de protección que el débito no iguala. Usarlo con responsabilidad, además, es una de las formas más directas de construir historial crediticio para quien todavía no tiene uno.
El error que anula todas las ventajas
Nada de esto compensa el peligro real del crédito: no pagar el total cada mes. Con tasas de interés que pueden superar el 40% anual, cualquier ventaja de protección o recompensa desaparece frente al costo de una deuda que se arrastra mes a mes. La regla más simple para no caer en esto: nunca cargar a la tarjeta de crédito algo que no se podría pagar de contado si hiciera falta.
¿Cómo se ve esto aplicado en la práctica, con ejemplos concretos de cada escenario? Este video repasa cómo usar la tarjeta de crédito correctamente, incluyendo la comparación directa con el débito en los primeros minutos.
No es una sola respuesta, son dos herramientas
Preguntar «¿débito o crédito?» como si fuera una elección única y permanente es la parte que menos ayuda. La pregunta más útil es, compra por compra: ¿esto necesita protección adicional, o solo necesito gastar lo que ya tengo disponible? Con esa pregunta resuelta, la tarjeta correcta casi siempre se elige sola.
Foto de Ali Mkumbwa en Unsplash
Formado como periodista y con experiencia en finanzas, economía, análisis de mercados e inversión. Aporta la mirada técnica detrás de cifras, tasas y decisiones de ahorro e inversión.