
Guía rápida para distinguir un seguro útil de uno innecesario
Dos preguntas resumen si un seguro vale la pena: ¿qué tan grave sería el problema si ocurre sin cobertura, y qué tan probable es que realmente ocurra? Un seguro tiene sentido cuando la respuesta a la primera es «grave» y a la segunda, «posible». Cuando ninguna de las dos se cumple, lo más probable es que se esté pagando tranquilidad de más, no protección real.
Los que casi siempre valen la pena
Santiago Rodríguez Raga, profesor de finanzas personales de la Universidad de los Andes, lo resume con una frase directa en una charla de Echemos Cuentas de El Espectador: a las personas les preocupa el costo de los seguros, pero lo más costoso puede ser no tener uno cuando ocurre un siniestro. Con ese criterio, tres categorías suelen justificar su costo casi siempre:
- El seguro obligatorio de accidentes de tránsito. Cubre hospitalización y atención médica ante un accidente con heridos; el costo de no tenerlo, en caso de necesitarlo, es desproporcionadamente mayor a la prima.
- El seguro de vida con cargas familiares. Si hay personas que dependen económicamente de un ingreso, este seguro evita que queden desprotegidas ante lo inesperado.
- El seguro de vivienda una vez pagada. Mientras dura un crédito hipotecario, el seguro suele venir incluido; una vez liquidada la deuda, si la vivienda representa buena parte del patrimonio familiar, sigue siendo razonable mantenerlo.
Los que casi siempre se venden de más
Las garantías extendidas son el caso de estudio perfecto. Según detalla AARP en su guía sobre este tema, las tiendas suelen quedarse con entre el 50% y el 70% del costo de estas pólizas como ganancia — un margen mucho mayor al de la mayoría de los productos que venden. La razón por la que se ofrecen tan insistentemente en la caja es, justamente, esa: son un negocio mucho mejor para quien las vende que para quien las compra.
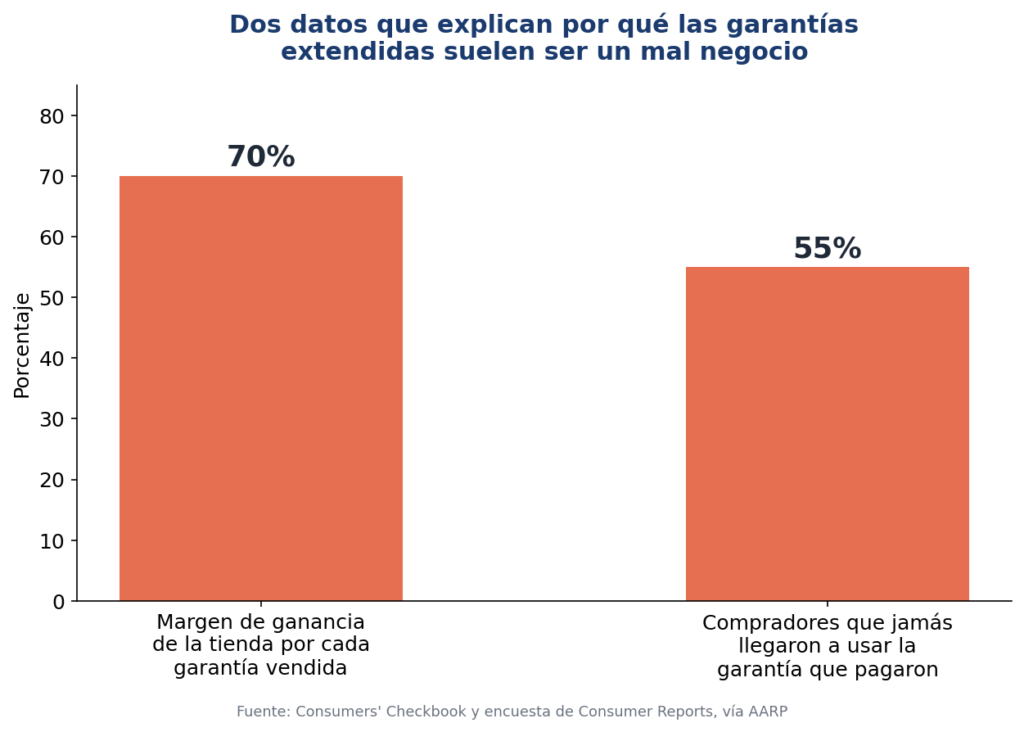
Un estudio de la Escuela de Negocios Wharton citado en la misma guía encontró algo revelador: los consumidores sobreestiman sistemáticamente la probabilidad de que sus productos se rompan. Si la gente conociera las probabilidades reales, rara vez compraría estas pólizas.
Otros candidatos habituales a «seguro de más»:
- Seguros ofrecidos por teléfono o adosados a una tarjeta de crédito o servicio público, contratados casi sin darse cuenta durante otra gestión.
- Seguros de viaje duplicados con una cobertura que ya incluye la tarjeta de crédito con la que se paga el viaje.
- Garantías extendidas en productos baratos y fácilmente reemplazables, donde el costo de un eventual reemplazo es similar al de la propia póliza.
Antes de firmar cualquier póliza
El mismo profesor de la Universidad de los Andes dejó tres pasos concretos para evaluar cualquier seguro antes de contratarlo: identificar qué riesgos realmente se tienen, revisar con cuidado coberturas y exclusiones, y elegir solo lo que se ajuste a la capacidad económica propia frente al riesgo que se quiere cubrir. La charla completa de Echemos Cuentas repasa estos criterios con más ejemplos concretos.
Una pregunta más útil que «¿lo necesito?»
En vez de preguntarse en abstracto si un seguro «hace falta», conviene preguntarse: si el problema ocurre mañana sin ninguna cobertura, ¿el golpe financiero sería manejable o devastador? Esa pregunta separa mejor lo esencial de lo superfluo que cualquier lista genérica — porque la misma póliza puede ser indispensable para una persona e innecesaria para otra, según qué tanto tenga en juego cada una.
Foto de Juliane Liebermann en Unsplash