
Cómo ahorrar para un viaje sin sentir que te quedas sin dinero
Ahorrar para un viaje suele fallar por el mismo motivo que fallan la mayoría de los objetivos de ahorro: se plantea como una idea vaga («voy a tratar de guardar algo») en vez de como un número concreto con un plazo definido.
Con un método simple, ese mismo objetivo deja de sentirse como un sacrificio mensual y se convierte en algo mucho más manejable.
El primer paso: convertir el deseo en un número
Antes de pensar en cuánto ahorrar por mes, hace falta saber cuánto cuesta el viaje completo. Según la guía de XTB sobre cómo ahorrar para viajar, esto implica definir el destino y la duración del viaje, investigar los costos principales (transporte, alojamiento, alimentación, actividades) y recién ahí fijar una meta de ahorro total realista.
Un ejemplo concreto ayuda a que esto deje de ser abstracto. Para una semana en Cancún —un destino de playa clásico en la región— Turismocity calculó un desglose real de costos viajando desde Buenos Aires que sirve como referencia:
- Vuelo ida y vuelta desde Buenos Aires, con escalas: USD 530
- Hotel 4 estrellas, 7 noches (USD 120 promedio): USD 840
- Comidas, unos USD 35 por día: USD 245
- Dos o tres actividades (cenotes, Isla Mujeres, Chichén Itzá): USD 90
- Transporte local y traslados: USD 100
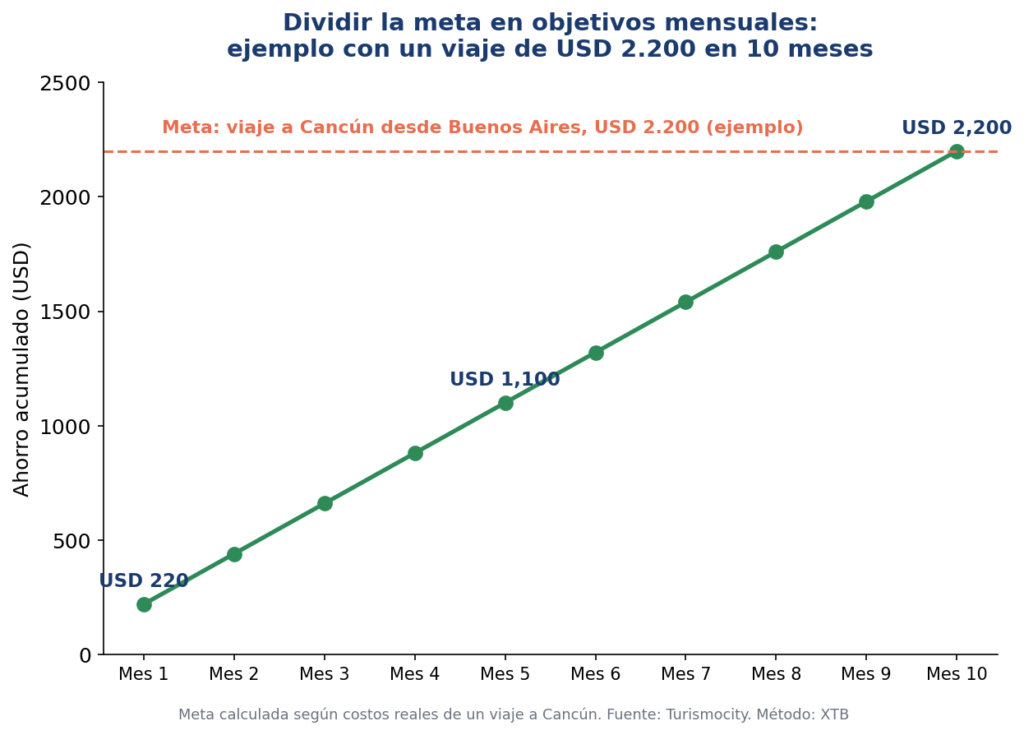
Ese subtotal ronda los USD 1.800. Sumando un colchón para imprevistos, la meta redonda de referencia queda en unos USD 2.200 por persona. El costo del vuelo es la variable que más cambia según el punto de partida —desde otros países de la región puede ser bastante más barato o más caro—, así que conviene rehacer este mismo cálculo reemplazando esa partida por el precio real desde la ciudad de origen de cada uno, y ajustando también el resto de las partidas según el destino elegido.
Un paso que casi todos pasan por alto: sumar un colchón para imprevistos. La misma guía de XTB recomienda incluir un porcentaje adicional del presupuesto total —además de gastos como seguro de viaje, visados o vacunas si el destino lo requiere— específicamente para cubrir gastos inesperados que surgen una vez en camino.
Dividir la meta en algo manejable
Una vez que existe un número total, el paso que realmente cambia la experiencia es dividirlo en objetivos mensuales pequeños. Por ejemplo: un viaje de una semana a Cancún que cueste USD 2.200, ahorrado en 10 meses, equivale a USD 220 mensuales.
Ver la meta grande dividida en partes chicas es lo que hace que el ahorro se sienta alcanzable en vez de abrumador, y permite ajustar el plazo si USD 220 mensuales no encajan en el presupuesto actual — se puede estirar el plazo a 15 o 20 meses en lugar de forzar un monto que no es sostenible.
La cuenta separada: el truco más simple y más efectivo
Mezclar el dinero del viaje con la cuenta de gastos diarios es la forma más fácil de terminar gastándolo en otra cosa. BBVA México recomienda usar una herramienta de «apartados» o una cuenta específica para separar ese dinero apenas se recibe el ingreso, tratándolo como un compromiso fijo en vez de dejarlo mezclado con el resto del presupuesto. La misma lógica funciona con cualquier banco que ofrezca subcuentas o metas de ahorro dentro de la app.
De dónde sacar el dinero sin sentir que se resigna todo
- Detectar los gastos hormiga propios. Café diario, suscripciones que no se usan, viajes en taxi evitables: redirigir ese dinero puntual al fondo del viaje no requiere ningún cambio drástico de estilo de vida, y es uno de los errores que suelen sabotear el ahorro cuando no se detecta a tiempo.
- Cocinar más en casa. Reducir las comidas afuera durante el período de ahorro puede liberar un monto mensual considerable sin sentirlo como una privación real.
- Aprovechar ingresos extra. Un aguinaldo, un bono, la venta de artículos que ya no se usan: cualquier ingreso fuera de lo habitual puede acelerar la meta sin tocar el presupuesto mensual regular.
- Automatizar la transferencia. Programar el aporte mensual para que se mueva solo, el mismo día del cobro, saca la decisión de «si ahorro o no este mes» de la ecuación.
Lo que hace que este método funcione
La diferencia entre «quiero ahorrar para viajar» y realmente lograrlo casi nunca es de ingresos — es de sistema. Un número concreto, dividido en un plazo realista, apartado en una cuenta separada e idealmente automatizado, convierte una intención vaga en un plan que se ejecuta casi solo. El viaje deja de depender de la fuerza de voluntad de cada mes y empieza a depender de una estructura que ya está funcionando de fondo.
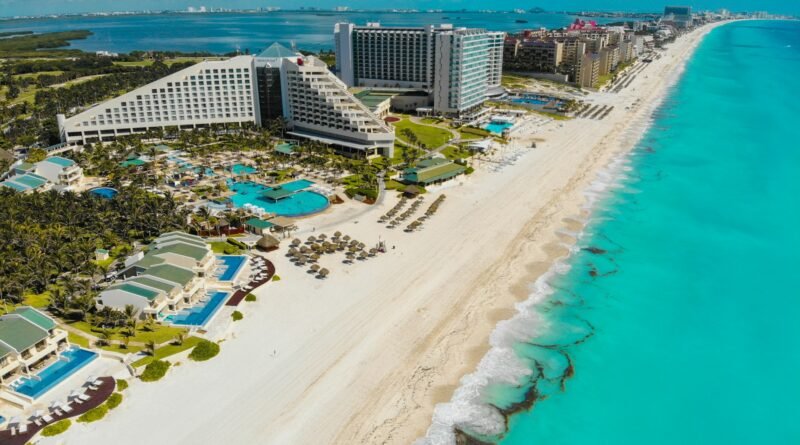
Foto de Fernando Garcia en Unsplash