
Cuánto cuesta enviar dinero desde EE.UU. a Latinoamérica
Abres la aplicación, escribes el monto y ves una comisión de $3.99. Parece poco. Confirmas el envío, tu familia recibe el dinero unas horas después, y todo parece haber salido bien. Lo que casi nunca se nota es que esa comisión visible fue solo una parte —y muchas veces la más pequeña— de lo que realmente costó esa transferencia.
El dinero que los latinos en Estados Unidos envían a sus países de origen no es un gasto menor: representa el alquiler de una madre, la cuota escolar de un hijo, o el medicamento que alguien necesita esta semana. Por eso vale la pena entender, con números concretos, cuánto se está perdiendo en cada envío y por qué.
El costo real tiene dos partes, no una
La comisión que aparece en pantalla es solo el primer componente del costo. El segundo, mucho menos visible, es el margen que cada proveedor aplica al tipo de cambio. Cuando una plataforma convierte dólares a pesos, córdobas o quetzales, rara vez usa el tipo de cambio oficial del día: le resta un porcentaje, y esa diferencia es dinero que nunca llega al destinatario, aunque no figure como una tarifa en ningún recibo.
Una guía de Finhabits sobre cómo comparar costos de transferencias internacionales lo explica con un ejemplo simple: un servicio puede cobrar cero comisión y aun así quedarse con más dinero que otro que sí cobra una tarifa fija, solo por aplicar un tipo de cambio menos favorable. La única forma de comparar de verdad es sumar ambos componentes y calcular cuánto llega al final, no cuánto se cobra al principio.
De cuánto dinero estamos hablando
El volumen de estas transferencias no es menor. Cada año, los latinos en Estados Unidos envían más de 174.000 millones de dólares a América Latina y el Caribe, de acuerdo con datos oficiales del Banco Mundial recopilados por Infobae. En países como Guatemala y El Salvador, ese dinero equivale a más del 18% del producto interno bruto nacional. No es un envío ocasional: para millones de hogares, es parte estructural del presupuesto mensual.
El mismo organismo estima que el costo promedio global de una remesa ronda el 6% del monto enviado, aunque algunas plataformas digitales logran bajarlo a menos del 4%. La diferencia entre esos dos números, aplicada a un envío mensual sostenido durante un año, se convierte en una cantidad de dinero que muchas familias podrían destinar a otra cosa.
Un ejemplo con números reales: el corredor a México
El caso de México ayuda a ver esto con más claridad, porque es el corredor de remesas más grande del mundo. Un análisis comparativo de Impucálculo desglosa comisión y margen cambiario (spread) por tipo de proveedor, comparando siempre contra el tipo de cambio interbancario que publica el Banco de México.
Los números muestran una diferencia enorme según el canal elegido. Una billetera digital que aplica el tipo de cambio real del mercado puede cobrar apenas una comisión fija baja y un spread menor al 0.2%. Una agencia física tradicional, en cambio, suele aplicar un spread de entre 1.8% y 3.2% sobre la tasa oficial, además de una comisión más alta. Una transferencia bancaria internacional tradicional (SWIFT) puede terminar siendo la opción más cara de todas, con comisiones de hasta 50 dólares y spreads superiores al 3.5%.
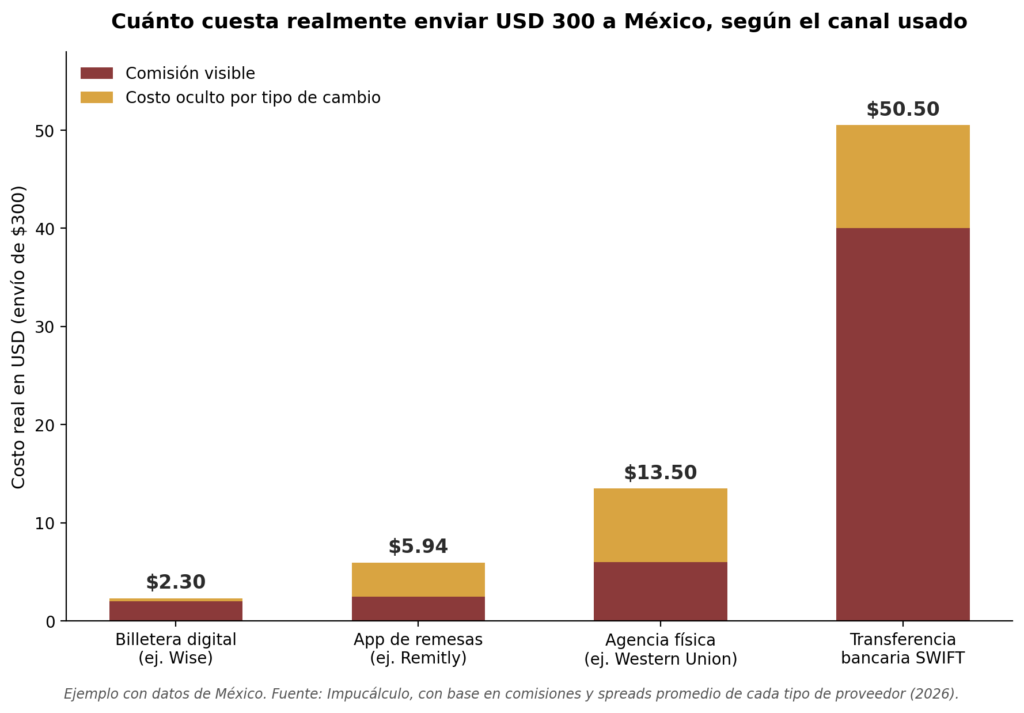
Traducido a un envío puntual de 300 dólares, la diferencia entre la opción más barata y la más cara puede superar los 48 dólares en un solo envío. Multiplicado por doce meses, es dinero suficiente para cubrir varias semanas de compras del supermercado en cualquier país de la región.
Qué revisar antes de confirmar un envío
No hace falta memorizar tarifas cada vez. Alcanza con comparar siempre los mismos cuatro elementos antes de tocar «enviar»:
- La comisión fija o porcentual que cobra el servicio.
- El tipo de cambio ofrecido, comparado contra el tipo de cambio oficial de referencia del día.
- Los recargos adicionales por método de pago (una tarjeta de crédito suele costar más que un débito directo desde cuenta bancaria).
- El tiempo de entrega, porque la urgencia también tiene precio: elegir la opción de minutos en lugar de un día puede sumar varios dólares extra.
Con esos cuatro datos en mano, el cálculo es simple: cuánto dinero recibe realmente la familia comparado con lo que recibiría al tipo de cambio oficial. Esa diferencia, convertida a dólares, es el costo real del envío —no la comisión que aparece en la pantalla de confirmación.
Vale la pena aplicar este mismo ejercicio con moderación: revisar tarifas cada tres meses suele ser suficiente, ya que las plataformas ajustan sus condiciones con la competencia del mercado. Cambiar de proveedor todas las semanas para perseguir centavos termina siendo más trabajo del que vale.
Este video que mostramos a continuación resume visualmente cómo estas comisiones ocultas erosionan el monto final sin que el remitente lo note.
El dinero recuperado también puede trabajar
Reducir el costo de cada envío no tiene por qué ser solo un ahorro pasivo. Si una familia logra recuperar 10 dólares por transferencia eligiendo mejor el proveedor, esos mismos 10 dólares mensuales, sostenidos durante un año, son 120 dólares que podrían destinarse a un fondo de emergencia en lugar de perderse en un tipo de cambio desfavorable.
La diferencia entre comparar cinco minutos antes de enviar y no hacerlo nunca puede ser, con el tiempo, un colchón financiero real para imprevistos.
Al final, el hábito no cambia demasiado la rutina: sigue siendo abrir una aplicación y confirmar un envío. Lo único que cambia es mirar dos números en lugar de uno antes de tocar «confirmar» — y saber que esa diferencia, comisión tras comisión, es dinero que la familia se queda o pierde sin darse cuenta.
Foto de Anton Borzenkov en Unsplash
Periodista especializada en economía y finanzas personales. Ha cubierto mercados, inflación y consumo en medios de Latinoamérica, con enfoque en explicar el impacto real de las decisiones económicas en el bolsillo de las personas.