
¿Cómo conseguir una tarjeta de crédito en EE.UU. si no tienes historial?
Solicitar la primera tarjeta buscando «la mejor tarjeta de crédito 2026» suele terminar en un rechazo, porque la mayoría de esos resultados están pensados para alguien que ya tiene historial dentro del sistema estadounidense. La pregunta correcta no es cuál es la mejor tarjeta en términos absolutos, sino cuál está diseñada específicamente para alguien que todavía no tiene ningún archivo abierto en Experian, Equifax o TransUnion.
Ya se explicó en detalle por qué el historial de otro país no se traslada a Estados Unidos, así que este artículo parte de ahí: dando por hecho que hay que empezar de cero, ¿qué tarjeta conviene pedir primero, y qué detalles hacen que una solicitud se apruebe o se rechace?
Dos tipos de tarjeta, dos lógicas distintas
No todas las tarjetas para historial nulo funcionan igual. Conviene entender la diferencia antes de aplicar:
- Tarjetas aseguradas (secured). Piden un depósito reembolsable —habitualmente entre 200 y 3.000 dólares— que se convierte directamente en el límite de crédito. El banco no corre casi ningún riesgo, así que la aprobación suele ser más accesible incluso sin ningún historial previo.
- Tarjetas para historial limitado, sin depósito. No exigen garantía en efectivo, pero suelen apoyarse en datos alternativos —ingresos, antigüedad de la cuenta bancaria, comportamiento de pago de alquiler— en lugar de un puntaje de crédito tradicional. Los criterios de aprobación tienden a ser algo más exigentes que en una tarjeta asegurada.
Según una guía de Firstcard sobre cómo los inmigrantes pueden establecer crédito, la elección entre una y otra depende sobre todo de la documentación disponible: quien solo cuenta con pasaporte tiene menos opciones sin depósito, mientras que quien ya tiene ITIN o SSN puede acceder a un abanico algo más amplio.
Lo que muchas guías no aclaran: el ITIN no siempre es suficiente
Una guía de Común sobre cómo solicitar una tarjeta de crédito siendo inmigrante señala un matiz que suele pasar desapercibido: no todos los emisores que «aceptan ITIN» lo hacen para el mismo tipo de producto. Algunos lo aceptan solo en tarjetas aseguradas, otros lo excluyen directamente de sus políticas internas aunque su publicidad general sugiera lo contrario. Confirmar esto antes de aplicar evita gastar una consulta de crédito en una solicitud que iba a ser rechazada de entrada.
Qué mirar además del «sin historial»
Pasar el primer filtro (que acepten historial nulo) es solo el punto de partida. Una nota de El Cronista sobre tarjetas para inmigrantes resume los otros criterios que realmente marcan la diferencia entre una tarjeta cómoda y una que termina costando más de lo esperado: comisiones bajas o nulas de mantenimiento, y sin cargo por transacciones internacionales, un detalle que pesa especialmente para quien sigue enviando remesas o haciendo compras vinculadas a su país de origen.
Cuánto tarda en verse el resultado
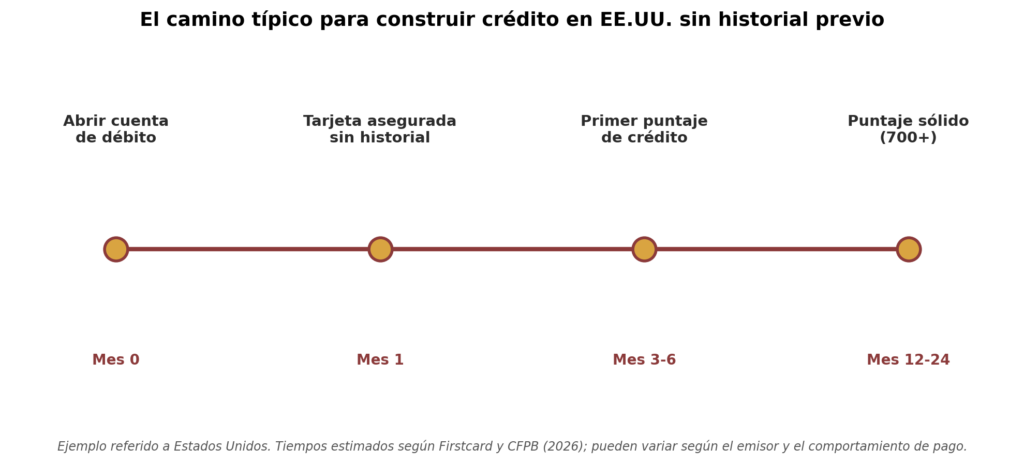
Aprobar la tarjeta es el primer paso, no el objetivo final. La misma guía de Firstcard precisa que la mayoría de las personas logran ver su primer puntaje de crédito entre 3 y 6 meses después de la aprobación, mientras que llegar a un puntaje sólido (700 o más) suele tomar entre 12 y 24 meses de pagos puntuales sostenidos. Elegir bien la tarjeta acorta la espera para empezar, pero no acelera el reloj una vez que ya está corriendo.
Los errores que retrasan una aprobación
- Aplicar a varias tarjetas el mismo día. Cada solicitud genera una consulta dura (hard inquiry) en el reporte, y varias juntas pueden hacer que un emisor rechace por «demasiada actividad reciente» incluso a alguien que calificaría de otra forma.
- No tener aún una cuenta bancaria activa. Muchos emisores usan la relación bancaria existente como una señal indirecta de estabilidad, aunque no sea un requisito formal.
- Ignorar la letra pequeña sobre el ITIN. Como se mencionó antes, aplicar sin confirmar si ese emisor específico acepta ITIN para ese producto exacto es la causa más común de rechazo evitable.
- Elegir por la primera opción que aparece en un anuncio. No siempre es la más adecuada para el perfil de documentación de cada persona.
La tarjeta asegurada no es para siempre
Un detalle que suele quedar afuera de las comparativas rápidas: la mayoría de las tarjetas aseguradas están pensadas como un punto de partida, no como un producto permanente.
Varios emisores permiten pasar a una tarjeta sin garantía después de 6 a 12 meses de buen comportamiento —pagos a tiempo, uso moderado del límite—, momento en el que además se devuelve el depósito inicial completo. Vale la pena preguntar por esta «ruta de mejora» (upgrade path) antes de elegir, porque no todos los emisores la ofrecen de forma clara, y algunos obligan a cerrar la cuenta y abrir una nueva, lo que puede afectar la antigüedad del historial que recién se empezó a construir.
Este dato cambia el cálculo inicial: una tarjeta asegurada con buena ruta de mejora puede ser mejor opción a largo plazo que una sin depósito pero sin ese camino de transición, aunque en el papel esta última parezca más cómoda desde el primer día.
La decisión que sí importa
No hay una tarjeta universalmente «correcta» para empezar, pero sí hay una decisión mal tomada que se repite con frecuencia: elegir a ciegas, sin revisar si el emisor acepta la documentación disponible ni qué comisiones aplica de fondo.
Diez minutos comparando estos detalles antes de aplicar valen más que la ansiedad de una segunda solicitud rechazada. El resto —la paciencia de sostener pagos puntuales mes a mes— es terreno ya conocido para cualquiera que haya manejado sus finanzas con cuidado, sin importar en qué país lo haya aprendido.