
Cómo funciona una hipoteca en España, explicado paso a paso
Pedir una hipoteca no empieza en el banco. Empieza mucho antes, con un ejercicio bastante menos glamuroso: sentarse a calcular cuánto se gana, cuánto se debe y cuánto hay realmente ahorrado. La mayoría de las solicitudes que terminan en frustración no fallan por falta de ingresos, sino por llegar al banco sin haber hecho antes esa cuenta con honestidad.
Lo primero: entender qué mira realmente el banco
Una hipoteca es un préstamo a largo plazo que usa la vivienda comprada como garantía. En España, lo habitual es que el banco financie entre el 80% y el 100% del valor del inmueble, según explica una guía de Brokers Finance sobre cómo elegir hipoteca según el perfil, aunque el porcentaje exacto depende del perfil del comprador y del tipo de vivienda.
Un detalle que sorprende a muchos: el banco no presta sobre el precio pactado con el vendedor, sino sobre el menor valor entre ese precio y la tasación oficial del inmueble.
Los bancos evalúan cinco elementos centrales antes de aprobar cualquier operación: ingresos estables y demostrables, estabilidad laboral, nivel de endeudamiento, ahorro previo suficiente, e historial crediticio limpio. Fallar en uno solo de estos puntos puede bloquear toda la solicitud, aunque el resto del perfil sea sólido.
Cuánto ahorro hace falta realmente
Esta es la pregunta que más se subestima. La regla general es que el banco financia hasta el 80% del valor de tasación, lo que significa que hay que cubrir el 20% restante de entrada, más los gastos de compraventa —notaría, registro, gestoría, tasación e impuestos—, que suelen sumar entre el 10% y el 12% adicional según la comunidad autónoma.
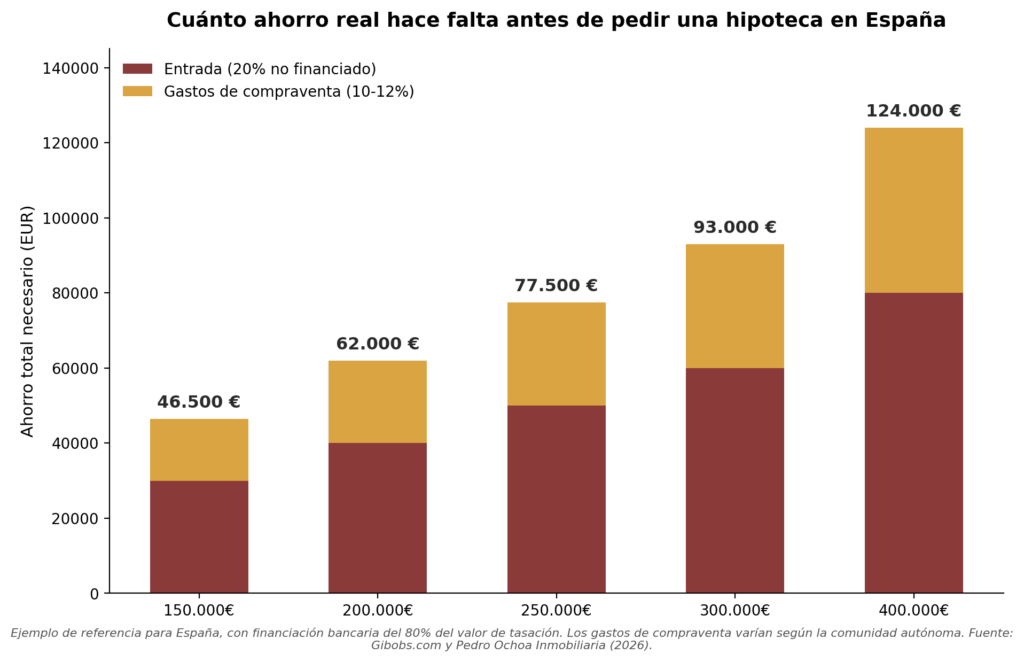
En la práctica, esto significa reunir en torno al 30-32% del precio total antes de dar el primer paso con cualquier entidad. Existen algunas vías para reducir ese umbral —el aval ICO para menores de 35 años en primera vivienda es la más conocida, y puede llevar la financiación hasta el 100% del valor—, pero conviene tratarlas como la excepción, no como el plan por defecto.
Fijo, variable o mixto: tres lógicas distintas
Elegir el tipo de interés no es solo una cuestión de números hoy, sino de cuánto margen se tiene para asumir cambios mañana. Según explica el Banco de España en su guía para clientes bancarios:
- Tipo fijo: la cuota se mantiene igual durante toda la vida del préstamo. No hay sorpresas si suben los tipos, pero tampoco se aprovechan las bajadas.
- Tipo variable: referenciado al euríbor más un diferencial pactado, la cuota sube o baja según evolucione el índice, con revisiones cada seis o doce meses.
- Tipo mixto: combina un tramo inicial a tipo fijo (habitualmente entre 3 y 15 años) con un tramo variable para el resto del plazo.
No existe una opción universalmente mejor. La fija da tranquilidad a quien prioriza previsibilidad; la variable puede convenir a quien tiene margen de ahorro real para absorber subidas; la mixta busca un punto intermedio, aunque exige entender bien cómo quedará la cuota cuando termine el tramo fijo.
Las cinco fases del proceso, en orden
Una vez decidido el perfil de hipoteca, el proceso sigue una secuencia bastante estándar entre entidades, según detalla una guía de Pedro Ochoa Inmobiliaria sobre los requisitos de aprobación:
- Preaprobación o estudio de viabilidad (3-5 días): el banco revisa ficheros de morosidad y CIRBE, y da una orientación del importe financiable.
- Presentación del expediente completo (1-2 semanas): con toda la documentación de ingresos, laboral y de la vivienda.
- Tasación de la vivienda (1-2 semanas): un tasador homologado determina el valor real del inmueble.
- Aprobación por el comité de riesgos (3-7 días): decisión final y emisión de la oferta vinculante (FEIN).
- Firma ante notario (1-2 semanas): con un mínimo legal de diez días para revisar la oferta antes de firmar.
En total, un proceso ágil puede resolverse en 30-35 días, aunque lo más habitual es que tome entre 45 y 60.
Los motivos de rechazo que más se repiten
- Ratio de endeudamiento superado. Si la cuota hipotecaria más las deudas existentes supera el 30-35% de los ingresos netos, el banco lo detecta aunque el solicitante no lo haya calculado antes.
- Antigüedad laboral insuficiente. Menos de dos años en el empleo actual complica la aprobación, salvo excepciones bien documentadas.
- Impagos en ficheros de morosidad. Una deuda de apenas 50 euros sin pagar en ASNEF puede bloquear una hipoteca de cientos de miles. Conviene revisar esta situación antes de solicitar, no después del primer rechazo.
- Tasación por debajo del precio acordado. Si el tasador valora el inmueble más bajo que lo pactado con el vendedor, la financiación se reduce automáticamente a ese valor menor.
Comparar antes de comprometerse
El error más costoso no suele estar en el tipo de interés elegido, sino en firmar arras antes de tener una preaprobación real de al menos dos entidades. Comparar solo el TIN sin mirar la TAE completa —que incluye comisiones y productos vinculados obligatorios, como seguros— puede significar decenas de miles de euros de diferencia a lo largo de 25 o 30 años, según señala la guía de Gibobs sobre cómo pedir una hipoteca.
Una hipoteca bien planteada desde el inicio no es la que tiene el interés más bajo en un anuncio, sino la que la persona puede sostener con holgura durante décadas, incluso si algo cambia en el camino. Esa es, en el fondo, la única pregunta que importa antes de firmar.
Foto de Towfiqu barbhuiya en Unsplash