
Plan de pensiones en España: la letra pequeña detrás del ahorro fiscal
«Reduce tu factura fiscal» es la frase que casi siempre acompaña la publicidad de un plan de pensiones. Es verdad, pero incompleta: lo que en realidad hace ese producto es posponer el pago de un impuesto, no eliminarlo.
Entender esa diferencia —entre ahorrar y aplazar— es la clave para saber si conviene contratar uno, y sobre todo, cómo y cuándo recuperar ese dinero sin que Hacienda se quede con una porción mayor de la esperada.
Cómo funciona el beneficio fiscal, en la práctica
Un plan de pensiones permite deducir las aportaciones de la base imponible del IRPF, lo que reduce el impuesto a pagar en el año de la aportación. El límite individual vigente en 2026 es de 1.500 euros anuales, según confirma una guía de Raisin sobre la fiscalidad de los planes de pensiones —una cifra bastante más baja que los 8.000 euros que se permitían hace apenas unos años—.
Existen límites adicionales para autónomos (hasta 4.250 euros extra a través de planes de empleo simplificados) y para aportaciones empresariales (hasta 8.500 euros), que sí se han vuelto más generosos en comparación.
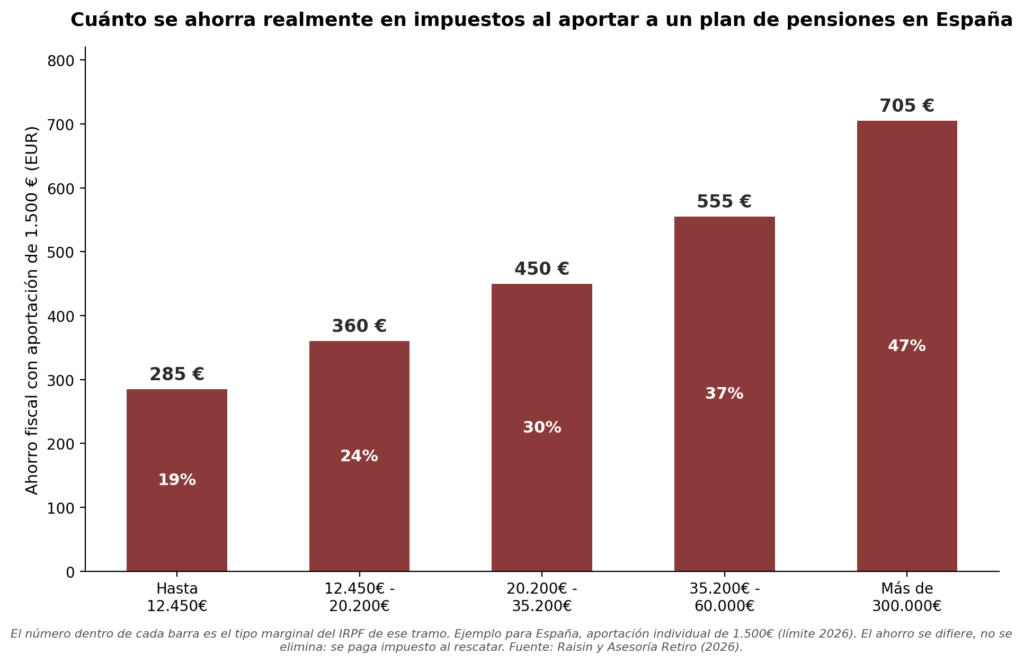
El monto exacto del ahorro depende del tipo marginal de cada persona: cuanto más alto el tramo de IRPF, mayor el beneficio inmediato. Con una aportación de 1.500 euros, alguien en el tramo del 19% ahorra 285 euros ese año; alguien en el tramo del 47% ahorra 705 euros por la misma aportación. Esta diferencia explica por qué el plan de pensiones resulta mucho más atractivo para rentas altas que para rentas medias o bajas.
El momento que casi nadie planifica: el rescate
Aquí está la parte que la publicidad rara vez menciona con el mismo entusiasmo. Todo el dinero rescatado de un plan de pensiones —tanto las aportaciones como los rendimientos generados— tributa como rendimiento del trabajo, exactamente igual que un salario. Eso significa que se suma a los ingresos del año en que se cobra, y puede empujar el tipo marginal hacia arriba justo en el momento del rescate.
Un artículo de Urbanitae sobre ventajas y desventajas de los planes de pensiones lo resume con claridad: la tentación de recuperar todo el capital de una sola vez, justo cuando se cumplen las condiciones, puede salir cara.
Rescatar en forma de capital (todo de golpe) suele ser la opción menos eficiente fiscalmente, porque concentra el impuesto en un solo ejercicio. Rescatar en forma de renta —cobros periódicos, mes a mes o año a año— reparte esa carga y generalmente resulta en menos impuestos pagados en total.
Los errores que más dinero cuestan
Según detalla una guía de Asesoría Retiro sobre fiscalidad y límites de aportación, hay tres errores que aparecen con más frecuencia:
- Rescatar el mismo año de la jubilación, con salario todavía activo. Sumar el rescate a un año donde también hubo ingresos laborales completos dispara la base imponible justo cuando menos conviene.
- No aprovechar la aportación al cónyuge. Si la pareja tiene ingresos bajos o nulos, se pueden aportar hasta 1.000 euros adicionales a su plan y reducir la base imponible propia — un beneficio que muy pocos usan.
- Ignorar las comisiones frente al límite bajo de aportación. Con un tope de apenas 1.500 euros anuales, una comisión de gestión del 1,5% sobre el capital acumulado pesa proporcionalmente mucho más que hace una década, cuando los límites eran más altos.
Liquidez: la otra cara de la disciplina
El dinero aportado a un plan de pensiones queda bloqueado hasta la jubilación, salvo excepciones puntuales como incapacidad, enfermedad grave o desempleo de larga duración.
Desde 2025, también se pueden rescatar las aportaciones con más de diez años de antigüedad, sin necesidad de justificar ninguna de esas contingencias. Esa falta de acceso inmediato al dinero es, según cómo se mire, tanto una desventaja como una ventaja: obliga a un ahorro disciplinado que resulta difícil de romper por un gasto impulsivo, pero también significa que ese dinero no sirve como colchón de emergencia.
Individual o de empleo: no es lo mismo
Un matiz que se pierde fácilmente entre tanto número: no todos los planes de pensiones tienen el mismo techo fiscal. Los planes individuales —los que cualquier persona contrata directamente con un banco o gestora— están limitados a esos 1.500 euros anuales.
Los planes de empleo, en cambio, son los que ofrece la empresa como parte de la relación laboral, y ahí el límite sube hasta 8.500 euros de aportación empresarial, sin que esa parte tribute como salario en el momento de aportarla.
La combinación de ambos —aportación individual más la del empleador, hasta un tope conjunto de 10.000 euros— es, en la práctica, el escenario con mayor ventaja fiscal disponible hoy.
Quien tiene acceso a un plan de empleo en su trabajo y no lo está usando está dejando sobre la mesa un beneficio que ya está pagado por la empresa, no por el bolsillo propio.
Entonces, ¿conviene o no?
No hay una respuesta única, y cualquier fuente que la dé sin matices probablemente esté simplificando de más. Para alguien en un tramo alto de IRPF, con estabilidad de ingresos y una visión clara de cuándo y cómo va a rescatar el dinero, el plan de pensiones sigue siendo una herramienta fiscal legítima.
Para alguien en un tramo bajo o medio, con necesidad de liquidez a mediano plazo, la ventaja fiscal puede no compensar la falta de acceso al dinero. Quien todavía está definiendo por dónde empezar a invertir puede encontrar en el plan de pensiones una pieza más del rompecabezas, no necesariamente la primera.
La pregunta que realmente importa no es «¿reduce mis impuestos hoy?» —la respuesta casi siempre es sí—, sino «¿tengo un plan claro para el día en que tenga que pagarlos, aunque sea más tarde?». Esa segunda pregunta es la que separa una buena decisión fiscal de una sorpresa desagradable dentro de veinte años.
Este artículo tiene fines educativos e informativos. No constituye asesoría financiera ni fiscal personalizada. Para decisiones específicas sobre planes de pensiones u optimización fiscal, conviene consultar con un asesor fiscal matriculado en España.
Foto de Vitaly Gariev en Unsplash