
Cómo la tasa de interés decide si te conviene ahorrar o gastar
Las noticias económicas hablan seguido de que «el banco central subió la tasa» o «bajó la tasa», y la mayoría sigue de largo sin detenerse a pensar qué significa eso para su propio bolsillo.
En realidad, esa única decisión reordena casi todas las decisiones financieras del mes: si conviene pedir ese crédito ahora o esperar, si el dinero rinde más quieto en una cuenta de ahorro o gastado hoy.
Qué es, en términos simples
La tasa de interés es, básicamente, el precio del dinero. Cuando se pide un crédito, esa tasa es el costo extra que se paga por usar el dinero de otro; cuando se ahorra en una cuenta que paga intereses, esa misma tasa es la recompensa por prestarle el propio dinero al banco. Según explica BBVA México en su guía sobre el impacto de la tasa de interés, cuando el banco central decide subir o bajar los tipos de interés, esa decisión no se queda en el sistema financiero: eventualmente llega hasta las finanzas de cada persona.
Por qué el banco central la mueve
El objetivo casi siempre es el mismo: controlar la inflación. Cuando los precios suben demasiado rápido, subir la tasa de interés encarece el dinero, lo que desincentiva el consumo y el endeudamiento, y con eso se busca frenar la subida de precios. Cuando la economía está débil y hace falta reactivarla, ocurre lo contrario: se baja la tasa para que pedir crédito sea más accesible y la gente consuma e invierta más.
Qué pasa cuando la tasa sube
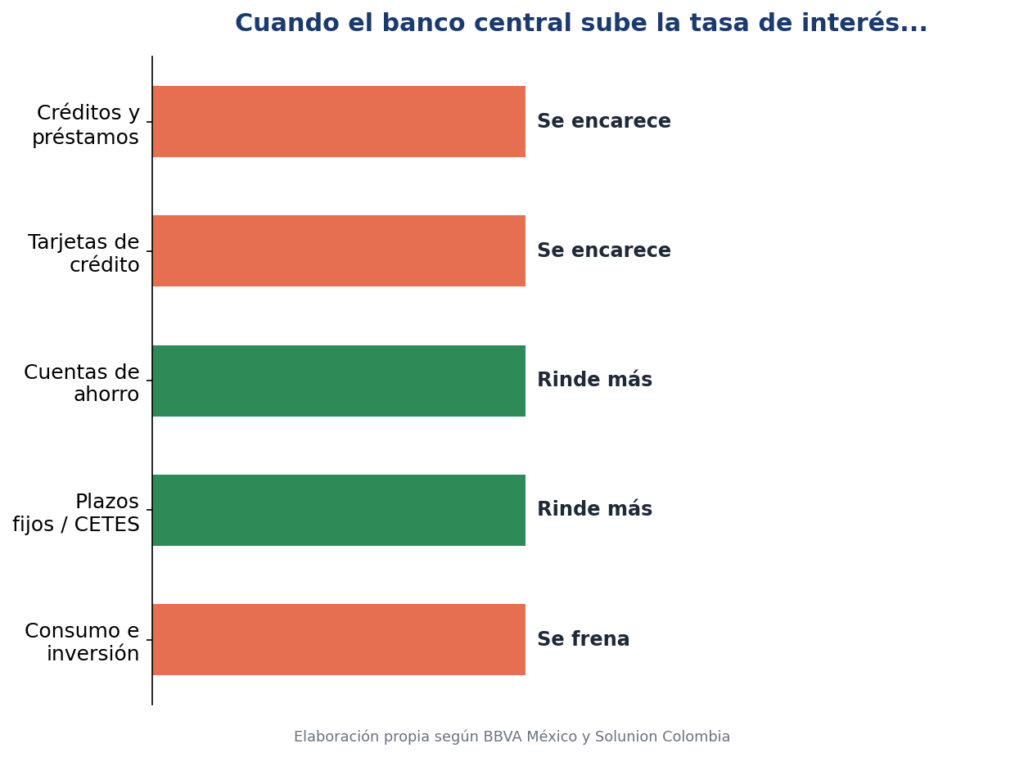
- Los créditos y préstamos se encarecen. Solicitar un crédito hipotecario, automotriz o personal cuesta más; si ya se tenía uno con tasa variable, la cuota mensual sube.
- Las tarjetas de crédito también se encarecen. El costo de financiar en cuotas aumenta.
- El ahorro se vuelve más atractivo. Cuentas de ahorro, plazos fijos y otros instrumentos de inversión suelen ofrecer mejores rendimientos, según señala Solunion Colombia en su análisis sobre el efecto de las tasas, lo que hace que a los bancos les convenga captar más dinero del público a cambio de un mejor pago de intereses.
- El consumo y la inversión se frenan. Con el crédito más caro, tanto personas como empresas reducen gastos y proyectos, lo que en el mediano plazo también puede afectar la generación de empleo.
Qué pasa cuando la tasa baja
El proceso completo se invierte: pedir un crédito se vuelve más barato y accesible, lo que estimula el consumo y la inversión, pero el ahorro deja de rendir tanto como antes. Es el mismo mecanismo funcionando al revés, según qué necesite la economía en ese momento.
Para quien quiere ver este mecanismo explicado con ejemplos concretos, El Espectador tiene un video corto que repasa cómo funcionan las tasas del banco central y por qué afectan la vida cotidiana más de lo que parece.
Qué hacer según el escenario
Con tasas altas:
- Priorizar el pago de las deudas con mayor interés, como las de tarjeta de crédito.
- Evaluar invertir los ahorros disponibles en instrumentos que aprovechen el mejor rendimiento del momento.
- Si se necesita un crédito, comparar bien las opciones y, si es posible, esperar a que bajen las tasas antes de comprometerse.
Con tasas bajas:
- Es un buen momento para créditos a largo plazo (hipotecario, automotriz), ya que se pueden asegurar condiciones más favorables.
- Si ya existe una deuda, vale la pena evaluar refinanciarla para reducir el pago mensual.
- Para los ahorros, conviene explorar alternativas de inversión, porque los instrumentos tradicionales van a rendir menos en este contexto.
La decisión que no depende de la tasa
Haya tasas altas o bajas, lo que siempre ayuda es lo mismo: tener un presupuesto claro y un fondo de emergencia armado de antemano.
Entender hacia dónde se mueve la tasa de interés no sirve para predecir el futuro con exactitud, pero sí para anticipar si conviene apurar una decisión financiera o esperar un poco más — que, en definitiva, es la pregunta que realmente importa cada vez que aparece esta noticia.
____________________________________________
Foto destacada generada con Gemini IA.