
Antes de mover tu plata a una billetera digital, revisa esto
Mercado Pago, Nequi, Yape, Plin, PayPal: las billeteras digitales se volvieron la forma más común de pagar, cobrar y transferir dinero en la región, y la mayoría de la gente elige una simplemente porque es la que usa su banco o la que ya tienen sus contactos.
Esa lógica funciona la mayoría de las veces, pero antes de mover el dinero de todos los días a una de estas apps, hay tres cosas concretas que conviene revisar.
Comisiones: lo gratis no siempre es gratis del todo
La mayoría de las billeteras digitales de la región no cobran por enviar dinero entre personas, y ese es justamente el atractivo que las hizo masivas. Pero la comisión cero suele aplicar solo a transferencias entre personas, no necesariamente a todas las operaciones.
Retirar el dinero a una cuenta bancaria, pagar en comercios afiliados, o hacer una transferencia internacional puede tener un costo que no aparece en la pantalla principal de la app. Conviene revisar la sección de tarifas de cada billetera antes de asumir que todo el uso es gratuito.
Límites: el mismo tipo de operación, distinto tope
Acá está el punto que más sorprende: dos billeteras que hacen básicamente lo mismo pueden tener límites diarios muy distintos. En Perú, por ejemplo, mientras que Yape permite transferir hasta S/ 1.000 por día sin tener cuenta en el banco que la respalda, otras billeteras interoperables como Plin o Tunki manejan un tope de hasta S/ 2.000, según datos recogidos de la Superintendencia de Banca, Seguros y AFP (SBS) y publicados por ComparaBancaPerú en su comparativa de billeteras digitales.
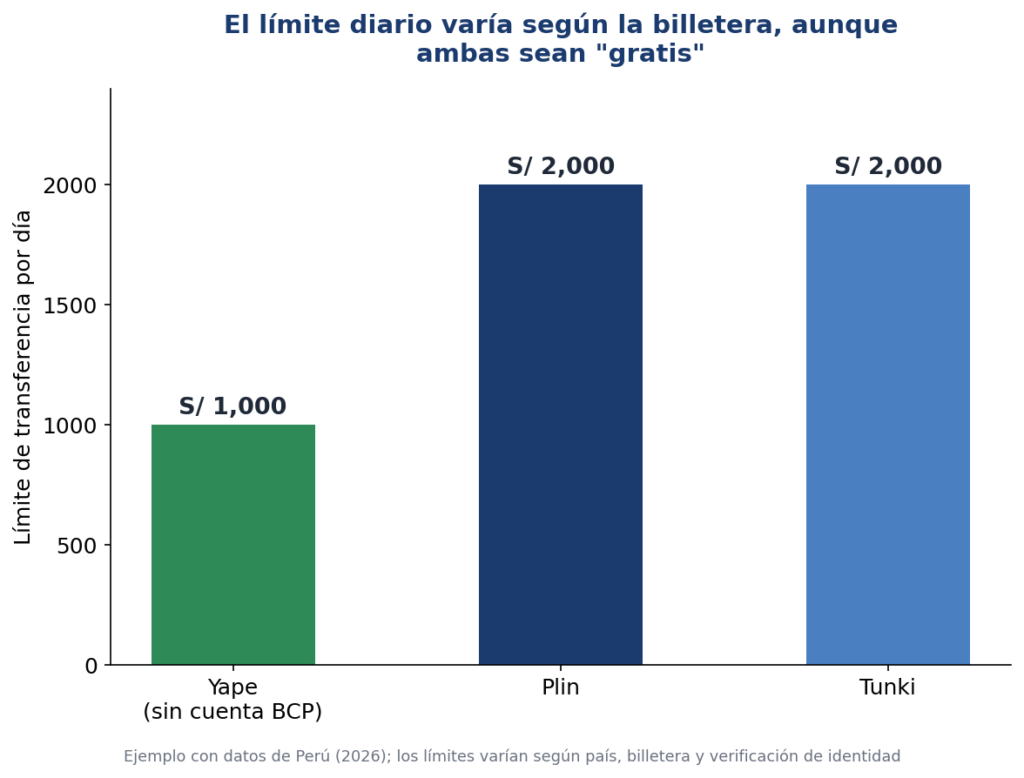
Si se suele mover un monto considerable en un solo día (por ejemplo, para pagar un alquiler o un sueldo), este dato puede ser determinante a la hora de elegir.
Antes de seguir con el tercer criterio —el más importante de los tres— vale la pena un dato de contexto: en los últimos años, las estafas a través de billeteras virtuales crecieron de forma muy marcada en la región, en gran parte porque cada vez más gente las usa a diario y los delincuentes lo saben.
Seguridad: el criterio que más pesa
Cuando se roba un celular o se filtra una contraseña, la billetera digital se convierte en la puerta de entrada más directa al dinero de una persona. Según detalla Chequeado, la organización de verificación de datos, en su guía sobre cómo proteger las billeteras virtuales, la recomendación más importante de los especialistas en seguridad es activar un doble factor de autenticación que no dependa del SMS, ya que el número de celular puede ser duplicado por delincuentes mediante una técnica conocida como SIM swapping.
También recomiendan bloquear tanto el celular como la aplicación con un método robusto (huella digital o reconocimiento facial), y activar un PIN propio en la tarjeta SIM para que, si el celular es robado, no puedan reactivar la línea en otro dispositivo.
Antes de seguir, si nunca configuraste estas protecciones, este es un buen momento para hacerlo: entrá a los ajustes de seguridad de tu billetera principal y activá la autenticación en dos pasos con una aplicación como Google Authenticator, en vez de depender solo del código por SMS.
Para quien quiere ver estas recomendaciones aplicadas paso a paso dentro de una app real, hay un video breve que repasa consejos concretos para usar billeteras virtuales de manera segura, útil como complemento de lo explicado hasta acá.
Una checklist antes de decidir
- ¿Qué operaciones tienen comisión, más allá de las transferencias entre personas?
- ¿Cuál es el límite diario y mensual, y alcanza para el uso que se le va a dar?
- ¿Tiene doble factor de autenticación independiente del SMS?
- ¿Permite bloquear la cuenta rápido desde otro dispositivo si se pierde el celular?
- ¿Qué tan rápido responde la empresa ante un reclamo por fraude? (vale la pena buscar experiencias de otros usuarios antes de decidir)
La billetera «de todos» no siempre es la mejor para vos
Es tentador elegir la app más popular simplemente porque todo el mundo la usa, pero eso resuelve la parte social del problema (que los contactos puedan mandar y recibir plata fácil), no necesariamente la parte financiera.
Comisiones, límites y seguridad son tres variables independientes que pueden inclinar la balanza hacia una billetera menos conocida si se ajusta mejor a cómo se usa el dinero en el día a día.
____________________________________________
Foto destacada generada con Gemini IA.