
Cinco errores comunes que sabotean tu ahorro sin que lo notes
«Gano bien y aun así nunca me sobra nada» es una de las frases más repetidas en finanzas personales, y casi nunca tiene que ver con el monto del sueldo.
La mayoría de las veces el problema son hábitos concretos, silenciosos y fáciles de pasar por alto, que van vaciando la capacidad de ahorro mes tras mes sin que nadie los note a tiempo.
1. No llevar ningún registro de gastos
Es el error que está en la base de casi todos los demás. Según un informe de Infobae basado en datos del Instituto Nacional de Estadística e Informática (INEI) de Perú, la mayoría de los hogares no lleva un registro detallado de sus gastos mensuales, lo que impide identificar a tiempo las fugas de dinero en consumos pequeños. Sin ese registro, cualquier estrategia de ahorro se construye a ciegas.
2. Subestimar los gastos hormiga
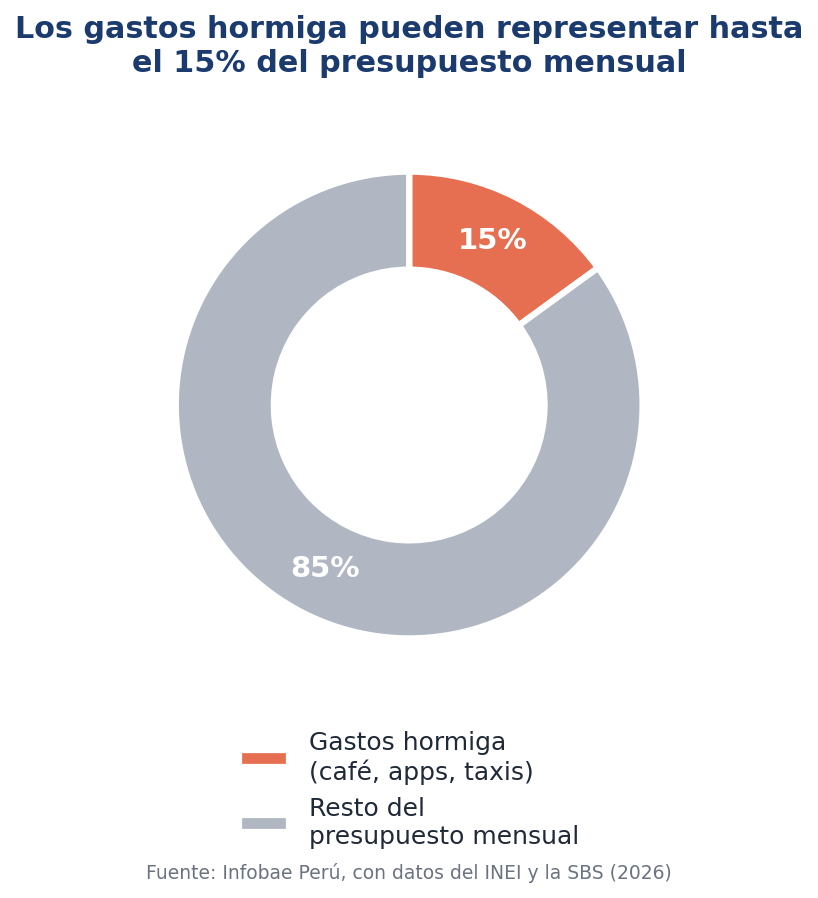
Los gastos pequeños y repetidos — un café fuera de casa, una app de entretenimiento, un viaje en taxi en lugar de transporte público— pueden representar hasta el 15% del presupuesto personal, según el mismo informe.
Ninguno de esos gastos parece un problema por separado; el problema aparece cuando se suman todos juntos a fin de mes, sin que nadie los haya anotado en ningún lado.
3. Ahorrar solo lo que «sobra» al final del mes
Este es, probablemente, el error más extendido de todos. La lógica de «primero gasto, después ahorro lo que quede» casi nunca funciona, porque casi nunca queda nada. La alternativa que sí funciona es la inversa: separar el ahorro apenas se cobra, tratándolo como un gasto fijo más —igual que el alquiler o el pago del celular— en vez de como una sobra opcional. Es la misma lógica que ya se explicó al hablar de por qué el presupuesto nunca alcanza aunque se siga al pie de la letra.
4. Depender del crédito para gastos básicos
Usar tarjetas de crédito o préstamos para cubrir comida, transporte o servicios cotidianos es una señal de que las cuentas ya están desequilibradas, no una solución. Según explica BBVA México en su guía sobre errores de ahorro, usar el crédito para compras pequeñas o básicas no es ideal, porque la tasa de interés termina haciendo que el precio real de lo comprado sea mucho más alto de lo que parecía en el momento.
5. No tener una meta clara de ahorro
Ahorrar «por las dudas» o «para el futuro», sin un objetivo concreto, suele terminar en el mismo lugar: ese dinero se usa para cualquier imprevisto o antojo, porque no hay una razón específica que lo proteja de gastarse. Una meta definida —el monto exacto de un fondo de emergencia, el valor de un viaje, la cuota inicial de algo puntual— funciona como un límite psicológico que ayuda a no tocar ese dinero.
Para quien busca ideas prácticas y rápidas de aplicar, hay un video con siete trucos concretos para ahorrar dinero que complementa bien estos cinco errores con acciones específicas del día a día.
La causa común detrás de los cinco
Ninguno de estos errores tiene que ver con ganar poco. Todos comparten la misma raíz: la falta de un sistema. Alguien que gana bien, pero no tiene ningún control de gastos, ni separa el ahorro primero, ni tiene una meta clara, va a terminar en la misma situación que alguien con un ingreso más ajustado — la diferencia real no está en el monto que entra, sino en qué pasa con ese dinero entre que entra y que se gasta.
Un primer paso concreto para esta semana
No hace falta resolver los cinco errores al mismo tiempo. El más rentable para empezar es el primero: anotar, durante una semana, absolutamente todo lo que se gasta, sin filtrar nada por chico que parezca.
Ese registro, por sí solo, suele revelar patrones que ningún consejo genérico puede anticipar, porque son específicos de cómo cada persona gasta su propio dinero.
____________________________________________
Foto destacada generada con Gemini IA.