
Cómo armar tu propia jubilación si trabajas como freelance
Cuando alguien trabaja en relación de dependencia, una parte de su sueldo se destina automáticamente a un fondo de jubilación, sin que tenga que pensarlo. Cuando alguien trabaja como freelance, ese descuento simplemente no existe — y ahí es donde empieza el problema: nadie construye esa jubilación en automático, y sin darse cuenta pasan los años sin que se arme ningún fondo propio.
El descuento que nadie te hace
Un trabajador en relación de dependencia recibe aportes de tres fuentes: su propio sueldo, su empleador, y en algunos países también el Estado. Un freelance no tiene ninguna de esas dos últimas fuentes.
Todo el peso de construir un fondo de retiro recae exclusivamente en el ahorro voluntario propio, sin ningún mecanismo automático que lo obligue a hacerlo mes a mes.
Cuánto hay que ahorrar, con un número concreto
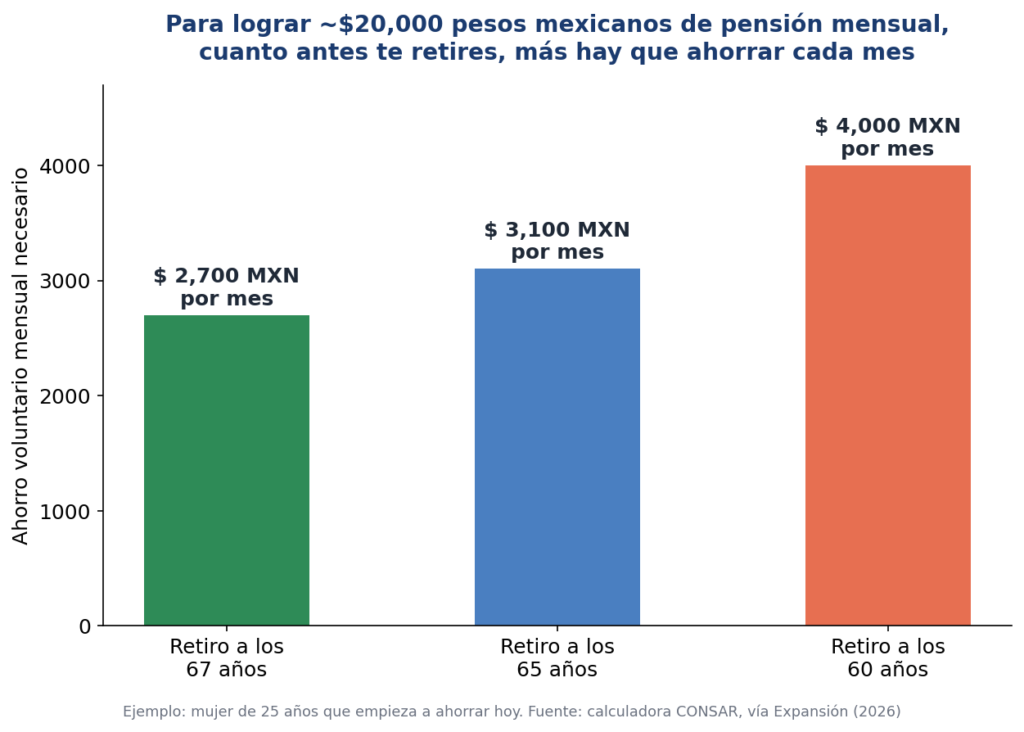
Para dimensionar esto con datos reales: una persona de 25 años en México que quiere jubilarse con una pensión cercana a los $20.000 pesos mensuales necesita ahorrar, según la calculadora oficial de la Comisión Nacional del Sistema de Ahorro para el Retiro citada por Expansión, entre $2.700 y $4.000 pesos mensuales, dependiendo de a qué edad decida retirarse. La diferencia entre retirarse a los 67 o a los 60 años representa casi $1.300 pesos más de ahorro mensual durante toda la vida laboral — cuanto antes se empiece, menor es el esfuerzo mensual necesario para llegar al mismo resultado.
Las opciones más comunes en la región
Cada país tiene su propio sistema, pero las alternativas suelen agruparse en categorías similares:
- Cuenta de ahorro voluntario dentro del sistema de pensiones oficial. En varios países de la región es posible registrarse como trabajador independiente en el mismo sistema que usan los empleados formales, y aportar de forma voluntaria a esa cuenta individual, eligiendo el monto y la frecuencia.
- Planes personales de retiro privados. Ofrecidos por bancos y aseguradoras, funcionan como un vehículo de ahorro separado, generalmente con algún beneficio fiscal asociado.
- Cuentas de ahorro con fines previsionales específicas de cada país, como las cuentas AFC en Colombia o los planes de ahorro previsional voluntario en Chile, que suelen ofrecer ventajas tributarias por mantener el dinero invertido a largo plazo.
Una región que recién está despertando a esto
El desafío no es exclusivo de ningún país: un análisis de Grupo SURA sobre el ahorro voluntario en la región muestra que en Colombia solo el 4% de la fuerza laboral cuenta con productos de ahorro voluntario, aunque los fondos crecieron 19% en 2024; en México, más del 10% de quienes cotizan ya hacen aportes voluntarios, con un crecimiento del 22% en el mismo período; y Chile lidera la región con cerca del 30% de los cotizantes aportando de forma adicional, apoyado en incentivos tributarios de hasta 15%.
La tendencia general es clara: cada vez más gente, sobre todo joven e independiente, está empezando a tomar esto en sus propias manos, aunque la adopción todavía sea baja en la mayoría de los países.
Por dónde empezar, en la práctica
- Investigar si el sistema de pensiones del propio país permite el registro voluntario como trabajador independiente, y qué monto mínimo mensual exige.
- Comparar comisiones entre las distintas administradoras o entidades antes de elegir dónde aportar — a largo plazo, una diferencia de comisión pequeña impacta mucho en el resultado final.
- Empezar con un monto bajo pero constante en lugar de esperar a «poder aportar más» — el hábito importa más que el monto al principio.
- Revisar si existen beneficios fiscales por aportar (deducciones de impuestos, exenciones), ya que en varios países representan un ahorro adicional real, no solo la rentabilidad de la inversión en sí.
Un video que resume estas ideas de forma práctica es esta explicación de BBVA sobre el ahorro para el retiro, la pensión y la Afore, útil como primer paso antes de comparar opciones concretas en el propio país.
Nadie más va a construir esa jubilación
No hay ningún empleador que vaya a hacerlo por cuenta propia, y postergarlo no lo hace desaparecer — solo lo hace más caro de resolver más adelante, como muestra la diferencia entre empezar a los 25 o postergarlo diez años. La buena noticia es que, a diferencia de un empleo formal, acá se elige el monto, la frecuencia y hasta la entidad: la falta de un patrón que aporte automáticamente también es, en cierto sentido, la libertad de armar ese fondo exactamente a la medida de cada ingreso variable.
____________________________________________
Foto destacada generada con Gemini IA.
Formado como periodista y con experiencia en finanzas, economía, análisis de mercados e inversión. Aporta la mirada técnica detrás de cifras, tasas y decisiones de ahorro e inversión.