
Declaración de la renta para autónomos en España: guía paso a paso
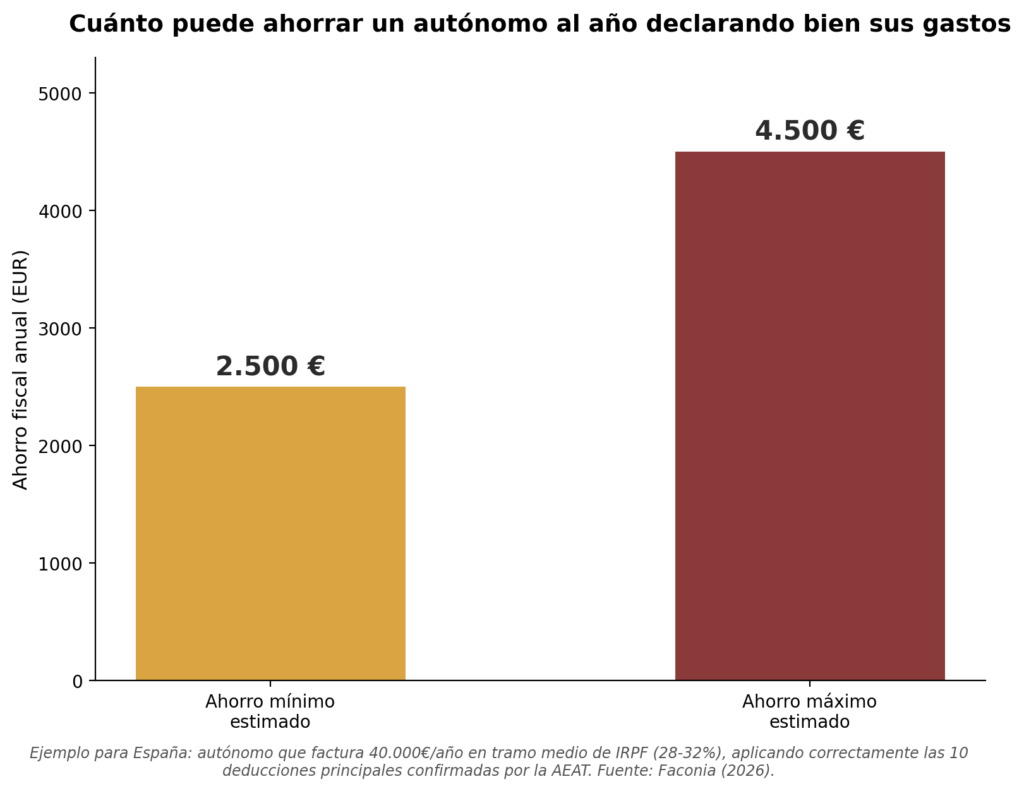
Un autónomo que factura 40.000 euros al año y no declara bien sus gastos puede estar pagando de más entre 2.500 y 4.500 euros en impuestos, según cálculos basados en las deducciones oficiales confirmadas por Hacienda. No es un margen de error menor: es la diferencia entre entender cómo funciona el sistema y dejar dinero sobre la mesa por desconocimiento.
A diferencia de un trabajador asalariado, el autónomo en España está obligado a presentar la declaración de la renta sin importar cuánto haya ganado —no existe el umbral de exención que sí aplica a quienes trabajan por cuenta ajena—. Por eso vale la pena entender el mecanismo completo, no solo la fecha límite.
El cálculo base: rendimiento neto, no facturación
La base imponible de un autónomo no es lo que factura, sino lo que le queda después de restar los gastos necesarios para su actividad. La fórmula es simple: ingresos menos gastos deducibles es igual a rendimiento neto, y es sobre ese número —no sobre el total facturado— que se aplican los tramos progresivos del IRPF. Confundir ambos conceptos es el primer error, y uno de los más costosos: declarar de más porque no se restaron correctamente los gastos reales del negocio.
Los diez gastos que Hacienda acepta al 100%
Según una guía de Faconia sobre gastos deducibles para autónomos, la Agencia Tributaria confirma diez categorías de gasto totalmente deducibles, siempre que estén respaldados con factura completa (no un simple ticket) a nombre del autónomo:
- Cuota de autónomos a la Seguridad Social
- Teléfono y datos móviles (si la línea está a nombre del autónomo)
- Asesoría fiscal, laboral y legal
- Software, SaaS y suscripciones profesionales
- Marketing, publicidad y diseño
- Alquiler de local, oficina o coworking
- Materiales, consumibles e inversión profesional (amortizable)
- Seguros profesionales y de salud (hasta 500 € anuales por persona)
- Cuotas de colegios y asociaciones profesionales
- Formación específica y desplazamientos relacionados con la actividad
Los gastos que solo se deducen en parte
No todos los gastos entran al 100%, y esta es la zona donde más se equivocan los autónomos que trabajan desde casa. Si el espacio de trabajo fue comunicado a Hacienda mediante el Modelo 036 o 037, se puede deducir el 30% de los suministros (luz, agua, internet) proporcional al porcentaje de la vivienda destinado a la actividad.
Por ejemplo: una oficina de 20 metros cuadrados en una casa de 100 metros representa el 20% de la vivienda, y sobre eso se aplica el 30% adicional —es decir, apenas el 6% de la factura total de cada suministro.
Las dietas también tienen reglas estrictas: son deducibles hasta 26,67 euros diarios en España (48,08 euros en el extranjero), pero solo si se cumplen cuatro condiciones a la vez: pago con tarjeta (nunca efectivo), factura completa con NIF, importe dentro del límite, y relación demostrable con la actividad.
El error más caro: el coche
Según detalla una guía de TaxDown sobre deducciones fiscales para autónomos, este es el punto donde más autónomos se equivocan sin saberlo. El vehículo y sus gastos asociados —combustible, seguro, mantenimiento— solo son deducibles al 100% si la actividad depende directamente de él: taxistas, transportistas, comerciales con desplazamiento constante, autoescuelas.
Para el resto de profesiones, aunque el coche se use ocasionalmente para reuniones con clientes, Hacienda no acepta la deducción completa. Deducir el vehículo sin estar en esas categorías específicas es la causa más frecuente de regularización en las inspecciones a autónomos.
El Modelo 130 y su relación con la renta anual
Quien presenta el Modelo 130 cada trimestre ya adelantó un 20% de su rendimiento neto durante el año. Una guía de Contratia sobre la declaración de la renta para autónomos explica que esas cantidades se descuentan del resultado final: si se pagó de más en los trimestres, la renta anual devuelve la diferencia; si se pagó de menos, hay que abonar el resto en junio. Llevar el Modelo 130 al día durante el año evita, en la práctica, la mayoría de sorpresas negativas en la declaración anual.
Un beneficio que muchos autónomos nuevos desconocen: durante los dos primeros años de actividad con rendimientos positivos, se puede aplicar una reducción del 20% sobre el rendimiento neto, lo que baja de forma directa la factura fiscal en el arranque del negocio.
Estimación directa: normal o simplificada
La mayoría de los autónomos en España tributan bajo el régimen de estimación directa simplificada, que aplica automáticamente si la facturación del año anterior fue inferior a 600.000 euros.
Su ventaja frente a la estimación directa normal es puntual pero útil: permite deducir de forma automática un 5% adicional del rendimiento neto en concepto de «gastos de difícil justificación», con un tope de 2.000 euros, sin necesidad de aportar factura alguna para esa porción específica.
Es, en la práctica, un colchón fiscal que compensa pequeños gastos cotidianos del negocio que rara vez generan un comprobante formal.
Documentación, la diferencia entre deducir y arriesgarse
La causa número uno de gastos rechazados en una inspección no suele ser el importe declarado, sino la falta de respaldo. Hacienda exige tres cosas para cada gasto: factura completa con NIF (nunca un ticket suelto, salvo excepciones muy puntuales), pago rastreable —transferencia, tarjeta o Bizum profesional, nunca efectivo por encima de 1.000 euros entre profesionales—, y una vinculación demostrable con la actividad. Mezclar la cuenta bancaria personal con la profesional complica justamente esa trazabilidad, y suele ser el primer punto que revisa Hacienda cuando pide explicaciones.
Llevar el registro ordenado durante el año, en lugar de reconstruirlo todo en junio, no es solo una cuestión de comodidad: es lo que separa una declaración tranquila de una llena de dudas de última hora.
Y para quien ya tiene sus gastos bien controlados, vale la pena recordar que aportar a un plan de pensiones es otra vía —esta sí, opcional— para seguir reduciendo la base imponible, más allá de los gastos propios de la actividad.
Foto de David L. Espina Rincon en Unsplash